


Cục Thuế trao đổi kinh nghiệm quốc tế về triển khai APA
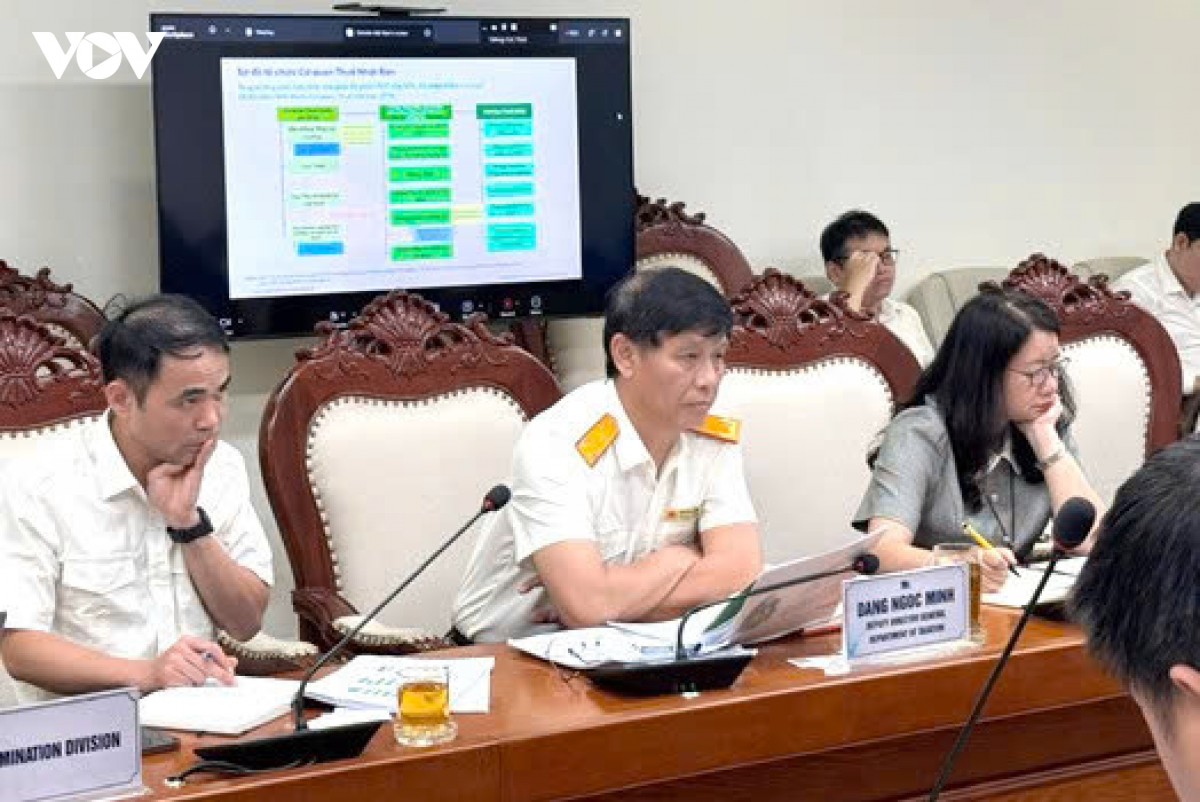
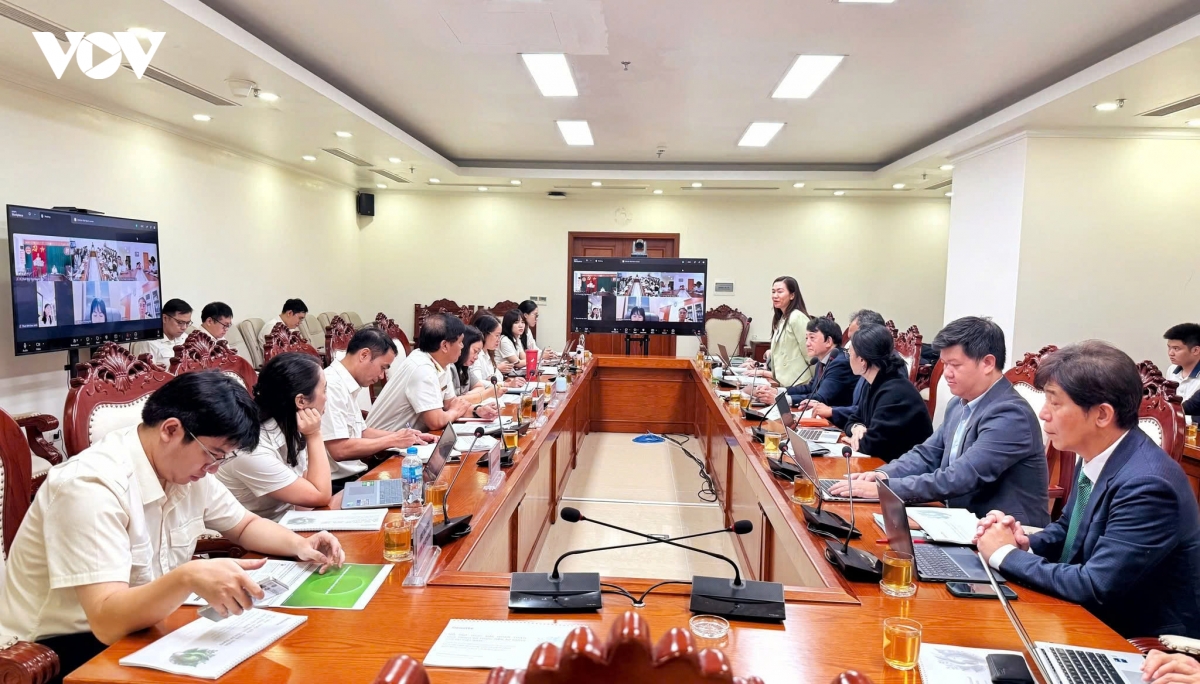
VOV.VN - Cục Thuế vừa có buổi trao đổi với Deloitte Nhật Bản, Deloitte Đông Nam Á và Deloitte Việt Nam về kinh nghiệm quốc tế trong áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) và thực tiễn triển khai tại Việt Nam.
Phát biểu tại buổi làm việc, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, quy định về APA chính thức có hiệu lực từ ngày 1/7/2026 theo Luật Quản lý thuế và Thông tư số 95/2026/TT-BTC. Việc triển khai quy định và xử lý hồ sơ APA đang nhận được sự quan tâm của Bộ Tài chính, Cục Thuế và cộng đồng doanh nghiệp.
Theo ông Đặng Ngọc Minh, trong bối cảnh thương mại xuyên biên giới phát triển, môi trường đầu tư ngày càng cạnh tranh và Việt Nam tiếp tục đẩy mạnh thu hút đầu tư nước ngoài, việc áp dụng các cơ chế quản lý thuế phù hợp với chuẩn mực và thông lệ quốc tế có ý nghĩa quan trọng.
APA được xem là một trong những cơ chế góp phần tạo môi trường thuế minh bạch, ổn định và tăng tính chắc chắn về nghĩa vụ thuế cho người nộp thuế. Khi khung pháp lý APA tại Việt Nam đã chính thức có hiệu lực, ngành Thuế tiếp tục nghiên cứu kinh nghiệm quốc tế, đồng thời tăng cường hợp tác với các tổ chức, chuyên gia nhằm hoàn thiện quy trình triển khai và nâng cao năng lực xử lý hồ sơ.
Tại buổi làm việc, ông Hiroki Yamakawa, Cố vấn cấp cao Deloitte Nhật Bản, nguyên Vụ trưởng Vụ Kiểm tra doanh nghiệp lớn, Cơ quan Thuế Quốc gia Nhật Bản; ông Jun Igarashi, Phó Tổng giám đốc phụ trách Khối Khách hàng Nhật Bản toàn khu vực Đông Nam Á; bà Đinh Mai Hạnh, Phó Tổng Giám đốc Deloitte Việt Nam cùng các chuyên gia Deloitte đã chia sẻ kinh nghiệm quốc tế về quy trình xử lý đề nghị áp dụng APA và đàm phán giữa các nhà chức trách có thẩm quyền.
Các chuyên gia tập trung trao đổi những vấn đề thực tiễn trong quá trình triển khai APA, từ chuẩn bị, rà soát hồ sơ, trao đổi trước và trong quá trình thẩm định đến phối hợp, đàm phán giữa các cơ quan thuế đối với APA song phương.
Kinh nghiệm thực tiễn tại Nhật Bản, Singapore và một số quốc gia khác cũng được chia sẻ, qua đó cung cấp thêm thông tin tham khảo về cách thức tổ chức, xử lý hồ sơ và đàm phán APA tại các cơ quan thuế nước ngoài.
Đáng chú ý, kinh nghiệm từ Nhật Bản được trao đổi dưới góc độ của cơ quan quản lý thuế, tập trung vào vai trò của cơ quan thuế trung ương, cơ chế phối hợp giữa các đơn vị liên quan và quá trình trao đổi, đàm phán với cơ quan thuế đối tác trong các trường hợp APA song phương.
Theo ông Hiroki Yamakawa, khung pháp lý về APA của Việt Nam đã có những bước phát triển đáng kể và ngày càng phù hợp với thông lệ quốc tế. Việc tiếp tục trao đổi kinh nghiệm thực tiễn giữa cơ quan Thuế Việt Nam với các cơ quan thuế và chuyên gia quốc tế sẽ góp phần hỗ trợ quá trình triển khai APA trong thời gian tới.
Đại diện Deloitte cho biết tổ chức này kỳ vọng hợp tác với cơ quan Thuế Việt Nam và cộng đồng doanh nghiệp Nhật Bản tiếp tục được mở rộng, đồng thời cam kết chia sẻ kinh nghiệm quốc tế, hỗ trợ Việt Nam trong quá trình triển khai APA.
Các nội dung trao đổi được kỳ vọng cung cấp thêm cơ sở thực tiễn cho Cục Thuế trong tổ chức triển khai quy định về APA, đồng thời nâng cao năng lực xử lý hồ sơ và phối hợp, đàm phán với cơ quan thuế đối tác trong các trường hợp APA song phương.
Phó Cục trưởng Đặng Ngọc Minh ghi nhận và đánh giá cao những chia sẻ chuyên sâu, mang tính thực tiễn của các chuyên gia Deloitte. Ông cho biết Cục Thuế sẽ tiếp tục nghiên cứu, tiếp thu những kinh nghiệm phù hợp với điều kiện thực tế của Việt Nam để từng bước hoàn thiện phương thức tổ chức xử lý hồ sơ và đàm phán APA.
Cùng với đó, ngành Thuế sẽ chú trọng nâng cao năng lực chuyên môn của đội ngũ thực hiện và tăng cường hiệu quả phối hợp với các cơ quan thuế đối tác.
Cục Thuế cũng mong muốn tiếp tục nhận được sự hỗ trợ, đồng hành của các tổ chức tư vấn trong thời gian tới, nhất là khi Việt Nam bước vào giai đoạn thúc đẩy triển khai thực tế cơ chế APA.
Theo định hướng được trao đổi tại buổi làm việc, việc xử lý hồ sơ APA sẽ được thực hiện trên cơ sở tuân thủ pháp luật về quản lý thuế, tăng cường quản lý tuân thủ và quản lý rủi ro, bảo đảm tính minh bạch, khách quan và nhất quán.
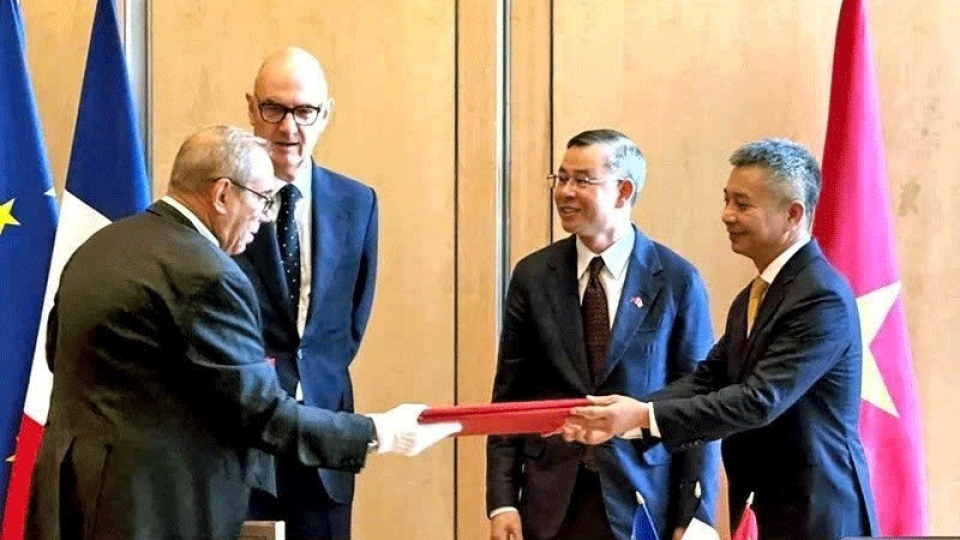
Cục Thuế Việt Nam và Cục Tài chính công Pháp ghi nhớ hợp tác trong lĩnh vực thuế
VOV.VN - Cục Thuế Việt Nam và Cục Tài chính công Pháp ký Bản ghi nhớ hợp tác và trao đổi kinh nghiệm chuyên môn trong lĩnh vực thuế, tập trung vào những nội dung như trao đổi thông tin thuế, ứng dụng công nghệ thông tin và trí tuệ nhân tạo (AI), quản lý rủi ro, kiểm tra thuế và hỗ trợ thu hồi nợ thuế xuyên biên giới.
Quá trình thẩm định, xử lý và đàm phán APA cũng sẽ kết hợp phân tích, đánh giá rủi ro với việc khai thác dữ liệu, số liệu thống kê, thông tin so sánh và các phương pháp tính toán phù hợp. Qua đó, cơ quan quản lý thuế có thêm cơ sở thực tiễn và định lượng để nâng cao chất lượng xử lý hồ sơ, đồng thời tăng tính hiệu quả và nhất quán trong quá trình áp dụng APA tại Việt Nam.


