

Giải cứu dự án bất động sản "đắp chiếu", hướng tín dụng vào nhu cầu ở thực
VOV.VN - Góp ý dự thảo Luật Kinh doanh bất động sản (sửa đổi), ĐBQH đề xuất tháo gỡ vướng mắc trong chuyển nhượng dự án, ngăn tình trạng huy động vốn khi bất động sản chưa đủ điều kiện kinh doanh, đồng thời hoàn thiện chính sách tín dụng theo hướng đáp ứng nhu cầu nhà ở thực.
Cần cơ chế chuyển nhượng dự án khi chủ đầu tư mất khả năng tài chính
Sáng 22/10, thảo luận về dự thảo Luật Kinh doanh bất động sản (sửa đổi), góp ý về quy định chuyển nhượng toàn bộ hoặc một phần dự án bất động sản, đại biểu Nguyễn Thị Việt Nga (Đoàn ĐBQH Hải Phòng) cho rằng, yêu cầu chủ đầu tư chuyển nhượng phải hoàn thành nghĩa vụ tài chính về đất đai trước khi chuyển nhượng có thể gây khó khăn trong trường hợp doanh nghiệp mất khả năng thanh toán.
Nếu chủ đầu tư cũ không còn đủ năng lực tài chính để hoàn thành nghĩa vụ, dự án có thể tiếp tục đình trệ, dù có nhà đầu tư khác đủ điều kiện và sẵn sàng tiếp nhận. Vì vậy, cần nghiên cứu cơ chế cho phép chuyển nhượng trong trường hợp nghĩa vụ tài chính đã được xác định chính thức, dự án đáp ứng các điều kiện pháp lý và bên nhận chuyển nhượng chứng minh được năng lực thực hiện.
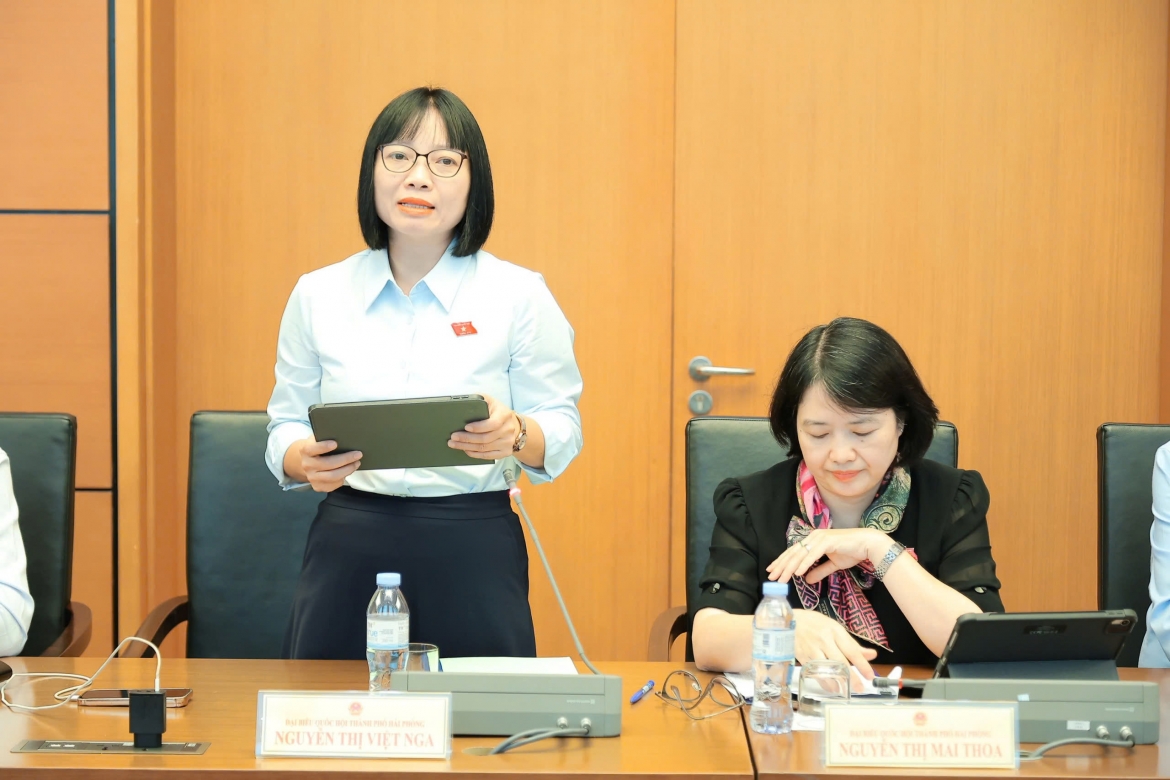
Đại biểu đề xuất, có thể tính toán phương án thanh toán các nghĩa vụ tài chính còn tồn đọng từ tiền chuyển nhượng dự án hoặc yêu cầu bên nhận chuyển nhượng có biện pháp bảo đảm thực hiện nghĩa vụ. Cách tiếp cận này nhằm tháo gỡ khó khăn cho dự án nhưng không làm giảm nghĩa vụ với ngân sách nhà nước.
Cùng quan tâm đến vấn đề này, đại biểu Bùi Xuân Hải (Đoàn ĐBQH TP Hải Phòng) cho rằng, cần có cơ chế xử lý đối với những dự án kéo dài, không thể tiếp tục triển khai do chủ đầu tư gặp khó khăn. Theo đại biểu, việc chuyển nhượng cần gắn với trách nhiệm cụ thể của các bên, trong đó có cam kết bằng văn bản về thời hạn hoàn thành nghĩa vụ tài chính và trách nhiệm đối với bên thứ ba.
Đối với những dự án đã đình trệ trong thời gian dài, không còn khả năng tiếp tục thực hiện cần nghiên cứu cơ chế buộc chuyển nhượng hoặc thu hồi theo quy định, tránh để nguồn lực đất đai và đầu tư tiếp tục bị lãng phí.
Chặn tình trạng lách luật huy động vốn bất động sản
Một vấn đề khác được đại biểu Bùi Xuân Hải đề cập là tình trạng một số doanh nghiệp sử dụng công ty con hoặc doanh nghiệp có liên quan để ký hợp đồng, thỏa thuận thu tiền của khách hàng khi bất động sản chưa đủ điều kiện đưa vào kinh doanh.
Theo đại biểu, có trường hợp các thỏa thuận được gọi là hợp đồng đặt cọc nhưng số tiền khách hàng phải nộp lên tới 100% giá trị bất động sản dự kiến mua. Khi đó, hình thức hợp đồng có thể khác nhau nhưng bản chất giao dịch lại là huy động phần lớn, thậm chí toàn bộ tiền của khách hàng trước khi dự án đáp ứng đầy đủ điều kiện pháp lý.
Đáng lưu ý, khoản tiền thu được có thể được sử dụng để trả nợ ngân hàng hoặc đầu tư vào dự án khác, làm gia tăng rủi ro cho người mua nếu dự án không được triển khai như cam kết.
Từ thực tế này, đại biểu đề nghị, quy định rõ việc cấm chủ đầu tư, trực tiếp hoặc thông qua doanh nghiệp có liên quan, ký kết hợp đồng, thỏa thuận nhằm thu tiền đặt cọc đối với bất động sản chưa đủ điều kiện kinh doanh; đồng thời làm rõ hậu quả pháp lý khi vi phạm.
Đối với quy định về mức đặt cọc tối đa 5% giá bán hoặc giá thuê mua bất động sản hình thành trong tương lai khi đã đủ điều kiện đưa vào kinh doanh, đại biểu cho rằng cần tiếp tục nghiên cứu thời điểm được phép nhận đặt cọc. Theo đó, có thể xem xét cơ chế đặt cọc với mức không quá 5% sau khi dự án hoàn thành một số thủ tục pháp lý cơ bản, như được chấp thuận chủ trương đầu tư, phê duyệt quy hoạch chi tiết 1/500 và cấp giấy phép xây dựng theo quy định.
Đại biểu cũng đề xuất nghiên cứu cơ chế quản lý khoản tiền đặt cọc thông qua tài khoản phong tỏa tại ngân hàng, nhằm tăng tính minh bạch và hạn chế nguy cơ sử dụng tiền của khách hàng sai mục đích.
Những kiến nghị này hướng đến việc phân định rõ hoạt động đặt cọc hợp pháp với việc lợi dụng hợp đồng để huy động vốn trái quy định, qua đó hạn chế rủi ro cho người mua nhà và nâng cao trách nhiệm của chủ đầu tư.
Tín dụng bất động sản cần hướng đến nhu cầu ở thực
Góp ý về chính sách tín dụng trong dự thảo luật, đại biểu Lê Văn Thế (Đoàn ĐBQH tỉnh Ninh Bình) cho rằng, cần thiết kế chính sách theo hướng đáp ứng nhu cầu thực tế của thị trường, hỗ trợ người dân có nhu cầu tạo lập chỗ ở và các phân khúc bất động sản được ưu tiên, đồng thời hạn chế dòng vốn phục vụ đầu cơ.
Qua khảo sát tại một số xã, phường và tổ chức tín dụng đã nhận được phản ánh về lãi suất vay mua bất động sản theo cơ chế thả nổi tăng, khiến người dân khó tiếp cận vốn hơn, ảnh hưởng đến sức mua và khả năng hấp thụ của thị trường. Có địa phương phản ánh trong số 85 lô đất đưa ra đấu giá, chỉ có 5 lô đấu giá thành công.
Tuy nhiên, đại biểu lưu ý kết quả đấu giá đất không thể chỉ quy về tác động của lãi suất, mà còn phụ thuộc vào giá khởi điểm, vị trí, hạ tầng và nhu cầu thị trường. Thực tế này cần được xem xét từ nhiều yếu tố để có đánh giá đầy đủ về khả năng tiếp cận vốn và sức hấp thụ bất động sản.
"Chính phủ cần nghiên cứu cơ chế tín dụng phù hợp với người lần đầu tạo lập chỗ ở, trong đó có trường hợp mua đất qua đấu giá của Nhà nước, trên cơ sở có nhu cầu ở thực, khả năng trả nợ và biện pháp ngăn ngừa đầu cơ. Chính sách cần hỗ trợ đúng nhu cầu nhà ở, tăng khả năng hấp thụ của thị trường nhưng không kích thích đầu cơ, đẩy giá bất động sản", đại biểu Thế nhấn mạnh.
Đề xuất phân biệt rõ đặt cọc và huy động vốn trong kinh doanh bất động sản
VOV.VN - Cơ quan thẩm tra dự án Luật Kinh doanh bất động sản (sửa đổi) đề nghị phân biệt rõ thỏa thuận đặt cọc với hoạt động huy động vốn thực hiện dự án, đồng thời kiểm soát các khoản thu trước thời điểm được phép và làm rõ cơ chế bảo vệ quyền lợi người mua nhà.