


Nguồn cung thiếu, giá nhà vẫn vượt khả năng chi trả của nhiều người
VOV.VN - Giá nhà tại các đô thị lớn vẫn vượt khả năng chi trả dù thị trường xuất hiện những đợt giảm giá. Theo các chuyên gia, muốn điều chỉnh mặt bằng giá cần tăng nguồn cung nhà ở phù hợp, hoàn thiện chính sách phát triển dự án và giảm chi phí vốn.
Nhiều người vẫn khó tiếp cận vì giá nhà cao
Thị trường bất động sản xuất hiện nghịch lý, giá nhà đã giảm nhưng người dân vẫn khó mua nhà. Theo Hiệp hội Bất động sản TP.HCM (HoREA), giá trên thị trường sơ cấp do chủ đầu tư bán ra đã giảm khoảng trên dưới 5%. Ở thị trường thứ cấp, một số nhà đầu tư cắt lỗ 20-30% nhưng vẫn khó tìm người mua. Theo Savills Việt Nam, lượng giao dịch thành công giảm 26% so với quý trước và giảm 48% so với cùng kỳ năm ngoái. Giá nhà giảm nhưng chưa hấp dẫn để tạo thay đổi trên diện rộng. Điều này khiến sức mua vẫn suy yếu vì người mua vẫn phải cân nhắc giá bán và gánh nặng lãi vay.
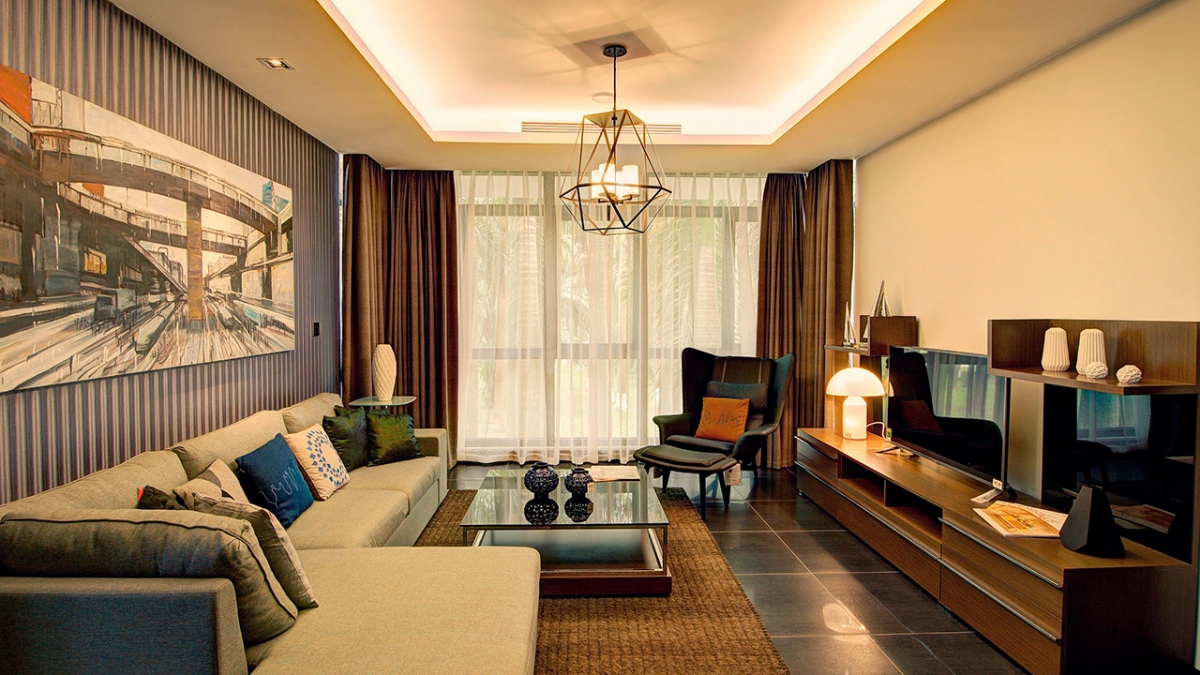
Một nguyên nhân khiến giá nhà khó giảm là cơ cấu nguồn cung chưa đáp ứng nhu cầu. Theo báo cáo UBND TP.HCM được HoREA dẫn lại, 9 tháng năm 2026, nguồn cung tiếp tục tập trung ở phân khúc cao cấp và trung - cao cấp. Nhà chung cư chiếm 73,6% số căn đủ điều kiện huy động vốn, trung cấp chỉ chiếm 7,1%, không có nhà ở bình dân. Thiếu sản phẩm giá phù hợp khiến người thu nhập trung bình và thấp khó tìm nhà đáp ứng khả năng chi trả.
HoREA cho rằng, kéo giá nhà về mức hợp lý phải dựa trên quy luật giá trị, cạnh tranh và cung - cầu. Không thể chỉ yêu cầu doanh nghiệp giảm giá mà cần tháo gỡ vướng mắc dự án và cơ cấu lại sản phẩm.
Ông Lê Hoàng Châu, Chủ tịch HoREA đề xuất, bên cạnh nhà ở xã hội và nhà cho thuê giá phù hợp, cần khuyến khích phát triển nhà ở thương mại vừa túi tiền. Theo ông Châu, giá bán có thể từ 25-30 triệu đồng/m2 tại các tỉnh vùng sâu, vùng xa đến 60-70 triệu đồng/m2 tại đô thị lớn.
Còn TS Trần Xuân Lượng, Viện trưởng Viện Nghiên cứu kinh tế và Bất động sản Việt Nam cho rằng, nhà ở thương mại giá phù hợp sẽ bổ sung cho chính sách nhà ở xã hội, giảm áp lực cung - cầu. Nguồn cung cần tăng thực chất, tập trung phân khúc trung cấp. Khi nguồn cung cải thiện, tâm lý khan hiếm và áp lực đầu cơ, găm hàng có thể giảm.
Tháo gỡ chính sách, giảm áp lực chi phí vốn
Để phát triển phân khúc nhà ở thương mại vừa túi tiền, HoREA kiến nghị bổ sung cơ chế khuyến khích vào dự thảo Luật Nhà ở sửa đổi và Luật Đất đai sửa đổi và giao HĐND cấp tỉnh quy định chính sách phù hợp điều kiện địa phương.
Theo HoREA, cơ chế rõ về quỹ đất, thủ tục và điều kiện đầu tư sẽ giúp doanh nghiệp tính toán chi phí, giá bán. Với nhà cho thuê, Hiệp hội đề nghị giao UBND cấp tỉnh xác định khung giá thuê nhà ở giá phù hợp từ nguồn vốn ngoài ngân sách.

Về tín dụng, ông Lê Hoàng Châu đề nghị, không tính dư nợ cho vay dự án nhà ở cho thuê, nhà ở thương mại giá phù hợp và một số dự án khu công nghiệp trọng điểm vào chỉ tiêu tăng trưởng tín dụng của ngân hàng.
Theo HoREA, cơ chế này tạo thêm dư địa tín dụng cho lĩnh vực cần khuyến khích. Ông Châu cũng đề nghị Ngân hàng Nhà nước đôn đốc ngân hàng thương mại giảm lãi suất thực chất, hỗ trợ doanh nghiệp và người dân vay vốn với lãi suất hợp lý.
TS Trần Xuân Lượng lưu ý: “Chính sách ưu đãi không thể khiến giá nhà giảm ngay lập tức bởi giá bán còn chịu tác động từ chi phí đất đai, chi phí tài chính và kỳ vọng lợi nhuận của doanh nghiệp. Vì vậy, hiệu quả cuối cùng phụ thuộc vào việc triển khai đồng bộ chính sách và bảo đảm nguồn cung mới có mức giá phù hợp với khả năng chi trả của người mua”.
Muốn người dân có thêm cơ hội mua nhà, cần đồng thời tăng nguồn cung, điều chỉnh cơ cấu sản phẩm và giảm chi phí vốn. Tín dụng cần hỗ trợ cả doanh nghiệp phát triển dự án lẫn người có nhu cầu mua, thuê nhà.
Như vậy, bài toán kéo giảm giá nhà không thể giải quyết chỉ bằng một biện pháp đơn lẻ. Tăng nguồn cung phải đi cùng thay đổi cơ cấu sản phẩm, chính sách ưu đãi cần gắn với mức giá và đối tượng thụ hưởng cụ thể, tín dụng phải hỗ trợ được cả phía doanh nghiệp phát triển dự án lẫn người có nhu cầu mua, thuê nhà thực sự.
Trong dài hạn, hiệu quả của các giải pháp cần được đánh giá bằng khả năng đưa thêm nhà ở vừa túi tiền ra thị trường, giảm gánh nặng chi phí nhà ở và mở rộng cơ hội tiếp cận chỗ ở cho người dân. Khi nguồn cung đáp ứng đúng nhu cầu, cạnh tranh được cải thiện và chi phí vốn được kiểm soát, thị trường mới có cơ sở điều chỉnh theo hướng lành mạnh, bền vững, thay vì chỉ chứng kiến những đợt giảm giá riêng lẻ trong bối cảnh sức mua suy yếu.
Giá nhà đất năm 2021: Có thể giảm và khó xảy ra "bong bóng"
VOV.VN - Giá nhà đất sẽ không giảm trong năm 2021 và nguồn cung sẽ tiếp tục được tăng cường cho thị trường, theo các chuyên gia thị trường bất động sản 2021 cũng khó xảy ra “bong bóng”.


