Phó Thủ tướng làm rõ đề xuất miễn thuế doanh nghiệp cung cấp suất ăn cho học sinh
VOV.VN - Đại biểu Quốc hội cho rằng, việc miễn thuế cho doanh nghiệp cung cấp suất ăn nếu không quy định chặt dễ dẫn đến tình trạng lạm dụng chính sách để hưởng ưu đãi. Do đó, thay vì miễn thuế cho doanh nghiệp, nên nghiên cứu chính sách hỗ trợ thẳng cho bữa ăn học đường.
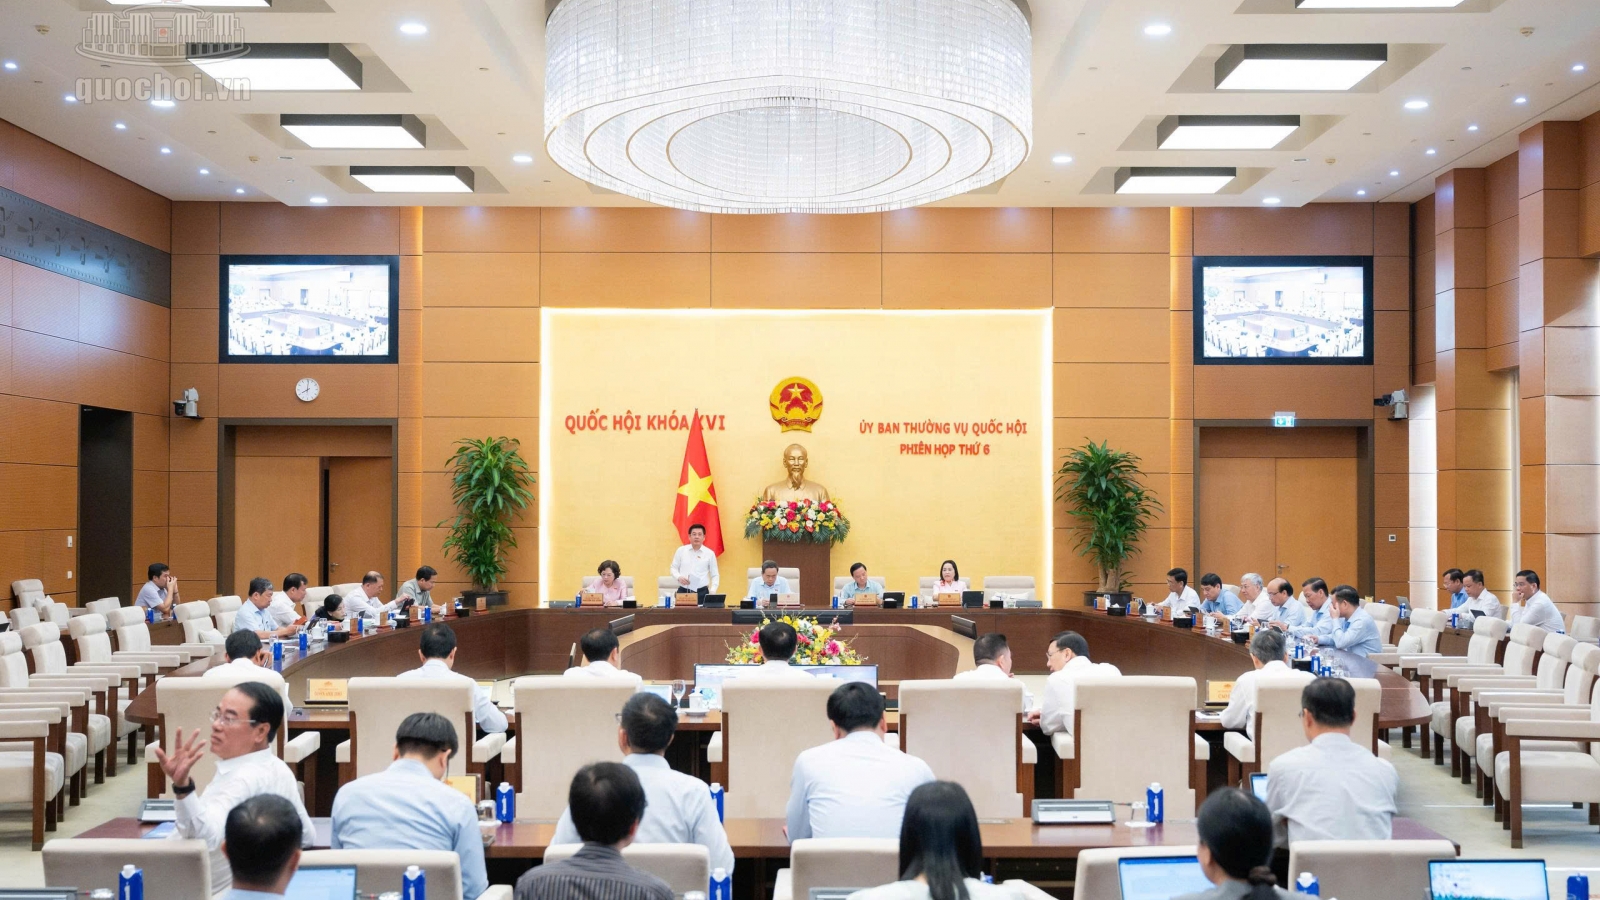
Ngày 22/6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp.
Đối với Luật Thuế thu nhập doanh nghiệp, Chính phủ đang đề xuất bổ sung quy định miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh nhằm góp phần khắc phục những hạn chế, bất cập của công tác đảm bảo an toàn thực phẩm trong các cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, khuyến khích doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho học sinh, sinh viên, cán bộ y tế và người bệnh đạt chất lượng, đảm bảo an toàn thực phẩm.
Thảo luận về nội dung này, Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường Nguyễn Thanh Hải cho biết, từ thực tiễn tham gia đoàn khảo sát về an toàn thực phẩm học đường có thể thấy rõ, bên cạnh một số trường học tự nấu ăn, có rất nhiều công ty quy mô lớn đang cung cấp suất ăn cho đa dạng đối tượng, từ hàng không, khu chế xuất, khu công nghiệp cho đến trường học, bệnh viện.
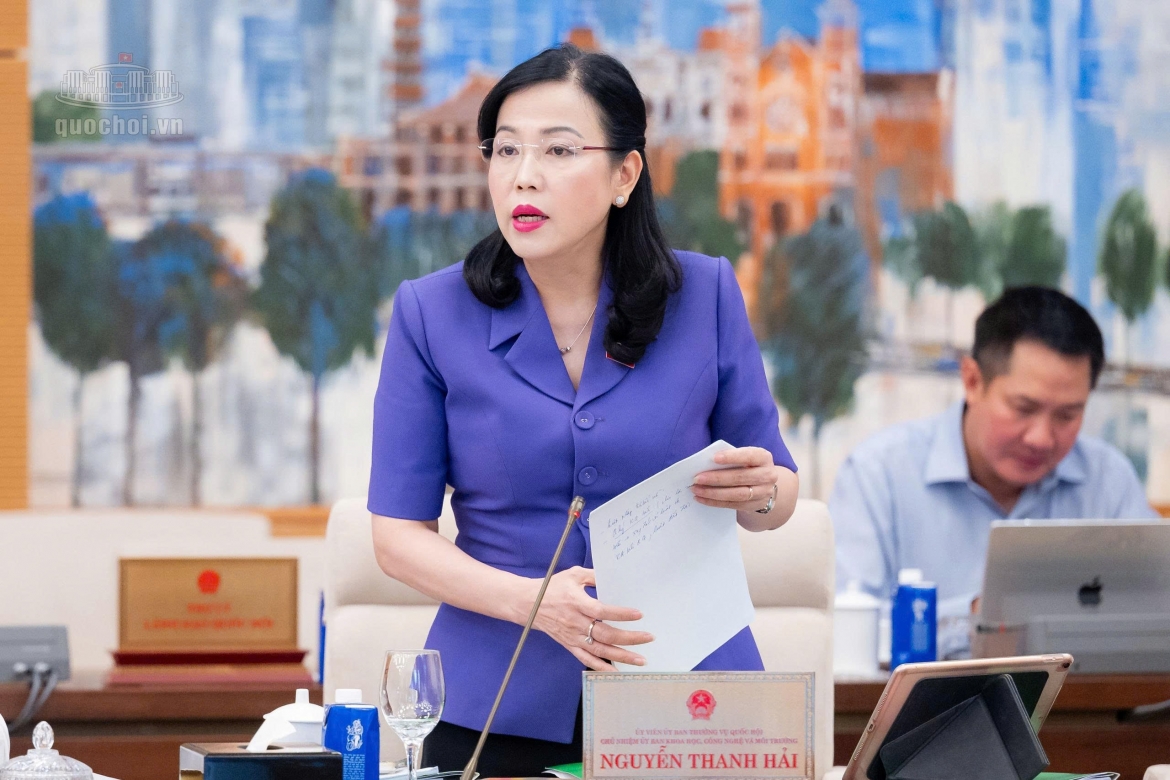
“Nếu chúng ta thống nhất miễn thuế cho các doanh nghiệp cung cấp dịch vụ suất ăn hàng ngày mà không đi kèm với các điều kiện thì sẽ rất khó bóc tách. Đâu là suất ăn cho y tế, giáo dục; đâu là suất ăn cho công nhân người lao động? Một chính sách rất nhân văn nhưng khi triển khai lại rất khó”, bà Nguyễn Thanh Hải nêu vấn đề.
Theo Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường, việc giảm thuế để giảm mức chi tiêu hoặc nâng cao chất lượng bữa ăn là điều tuyệt vời. Tuy nhiên, điều đó phải có cam kết nhất định. Làm sao để bóc tách được nội dung này, đảm bảo chính sách ưu đãi đến đúng đối tượng thụ hưởng là điều rất cần thiết.
Đồng tình với quan điểm này, Chủ nhiệm Ủy ban Văn hóa và Xã hội Nguyễn Đắc Vinh cũng bày tỏ lo ngại về việc phân định doanh thu. Theo đại biểu, một doanh nghiệp nếu cung cấp suất ăn cho nhiều lĩnh vực khác nhau thì cơ quan quản lý rất khó bóc tách.
"Không cẩn thận sẽ có tình trạng doanh nghiệp chỉ làm một thị phần nhỏ cho giáo dục, y tế, còn thị phần lớn đi làm cái khác nhưng lại lạm dụng chính sách để hưởng ưu đãi. Cho nên, thay vì miễn thuế cho doanh nghiệp, chúng ta nên nghiên cứu chính sách hỗ trợ thẳng cho bữa ăn học đường thì sẽ hiệu quả hơn", ông Vinh đề xuất.
Đứng từ góc độ pháp lý, Chủ nhiệm Ủy ban Pháp luật Phan Chí Hiếu cho rằng, nội dung đề xuất ưu đãi thuế đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, y tế hiện chưa có đủ cơ sở chính trị (Nghị quyết 71 của Bộ Chính trị không nêu nội dung này). Đồng thời, chưa có cơ sở thực tiễn để khẳng định rằng giảm thuế cho doanh nghiệp thì sẽ giảm được tiền bữa ăn hay nâng cao chất lượng bữa ăn cho các cháu.
Ông Phan Chí Hiếu cũng dẫn chứng kinh nghiệm quốc tế: "Để áp dụng chính sách ưu đãi, thông thường các nước áp dụng trực tiếp cho người được thụ hưởng. Ví dụ, sẽ có chính sách hỗ trợ trực tiếp bữa ăn cho học sinh, chứ người ta không hỗ trợ thông qua doanh nghiệp".
Chính phủ: "Sẽ thiết kế mẫu hợp đồng, bắt buộc hạch toán riêng"
Giải trình làm rõ băn khoăn của các đại biểu, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết đối với hoạt động cung cấp suất ăn cho cơ sở y tế, giáo dục, hiện có 2 dạng. Dạng thứ nhất là xã hội hóa (doanh nghiệp tài trợ suất ăn), trường hợp này luật hiện hành đã cho phép miễn thuế thu nhập. Dạng thứ hai, cũng là đối tượng mà dự thảo luật đang hướng tới, là các doanh nghiệp ký hợp đồng cung cấp suất ăn với cơ sở y tế, giáo dục.
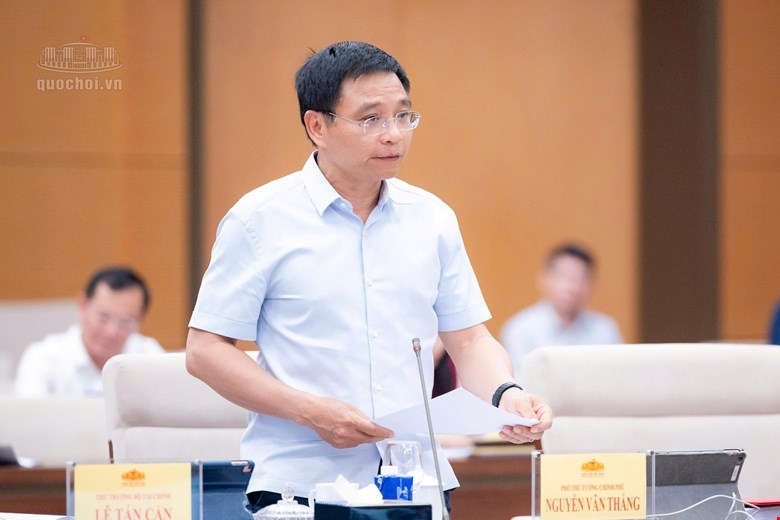
Mục tiêu của chính sách là miễn phần thuế của các suất ăn này để cộng thêm giá trị trực tiếp vào bữa ăn cho học sinh, người bệnh. Trả lời băn khoăn về tính khả thi trong quản lý, Phó Thủ tướng Nguyễn Văn Thắng khẳng định: "Về mặt thực tiễn, chúng ta hoàn toàn có thể tách bạch được việc này".
Phó Thủ tướng cho biết, khi triển khai thực hiện, Bộ Tài chính sẽ có hướng dẫn rất chi tiết, cụ thể. "Thậm chí chúng ta phải thiết kế mẫu hợp đồng luôn để đưa xuống cho nhà trường, cơ sở y tế áp dụng khi ký với doanh nghiệp. Thỏa thuận phải rất rõ ràng. Giả định một suất ăn là 20.000 đồng, nhà nước miễn thuế 10% (tương đương 2.000 đồng), thì suất ăn đó phải đạt giá trị 22.000 đồng. Tất cả những điều đó phải được thể hiện rõ ràng trong hợp đồng ký giữa hai bên", Phó Thủ tướng lấy ví dụ minh họa.
Bên cạnh đó, đại diện Chính phủ cũng nhấn mạnh rào cản kỹ thuật: Đối với phần doanh thu từ suất ăn trường học, bệnh viện, doanh nghiệp bắt buộc phải hạch toán riêng biệt và phải chịu sự kiểm tra, giám sát chặt chẽ của cơ quan thuế.
Khẳng định đây là chính sách nhân văn và có thể kiểm soát được bằng kỹ thuật quản lý, Phó Thủ tướng Nguyễn Văn Thắng đề nghị Ủy ban Thường vụ Quốc hội xem xét, cho phép thực hiện chính sách này. Đồng thời, Chính phủ sẽ chỉ đạo Bộ Tài chính khẩn trương phối hợp với Bộ Tư pháp và các cơ quan liên quan để hoàn thiện đầy đủ quy trình, thủ tục hồ sơ trình Quốc hội trong thời gian sớm nhất.
Đề xuất miễn thuế với cá nhân, doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục
VOV.VN - Chiều 22/9, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp.