

Chờ "bắt đáy" bất động sản, vì sao người mua vẫn chưa xuống tiền?
VOV.VN - Giá bất động sản đã giảm sâu so với thời điểm “sốt”, tuy nhiên, người mua vẫn chưa xuống tiền vì hầu hết đều có tâm lý chờ giảm hơn, thậm chí là chờ “bắt đáy”.
Dè dặt vì tâm lý chờ giảm tiếp
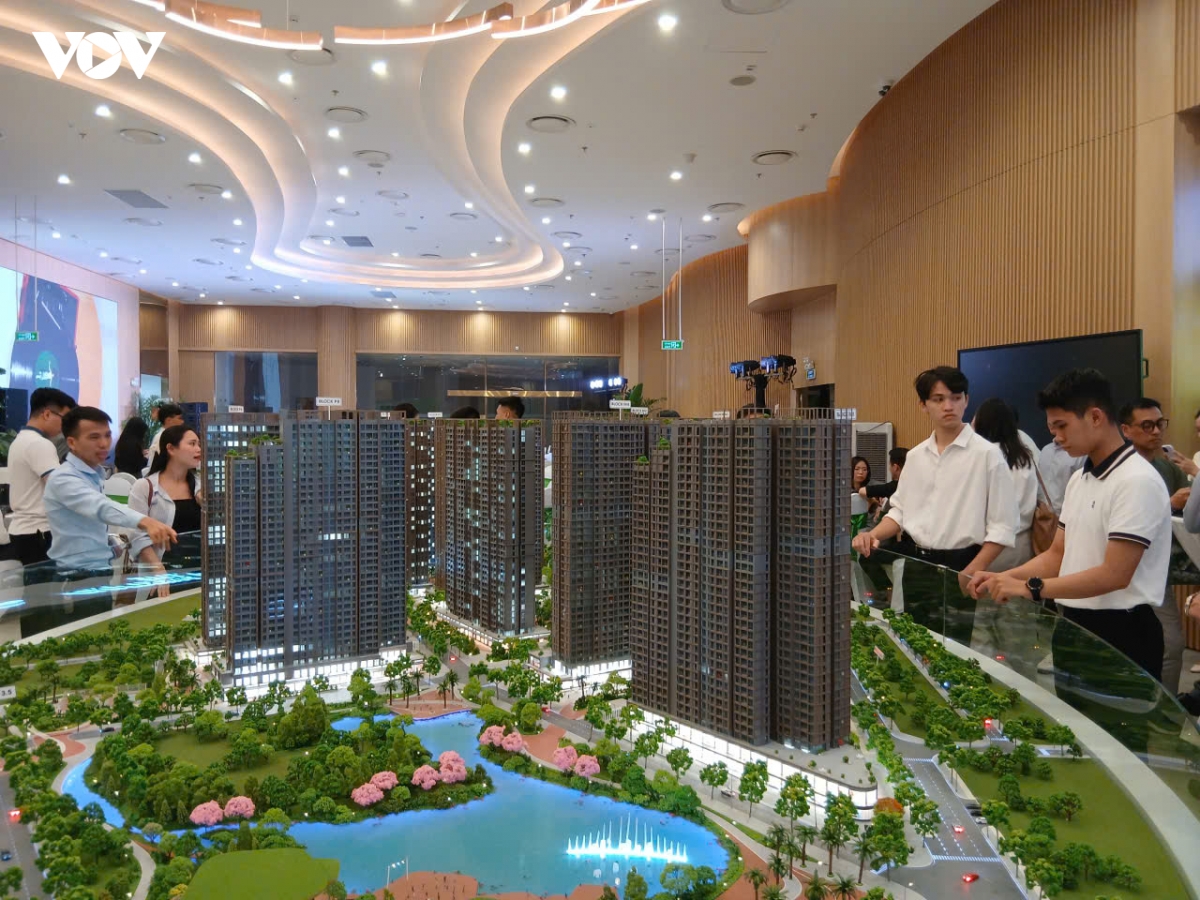
Giá nhà thứ cấp đã giảm tới 20–30, thậm chí cơ nơi giảm đến 40%, trong khi đó sản phẩm sơ cấp, chủ đầu tư tăng ưu đãi nhưng người mua nhà vẫn chưa xuống tiền vì hầu hết đều có “tâm lý”chờ giảm hơn, thậm chí là chờ “bắt đáy”.
Gia đình chị Hoàng Thị Hương, 35 tuổi, có khoảng 3 tỷ đồng tích lũy, nhận thấy giá nhà đã giảm nhiều so với thời điểm "sốt", vợ chồng chị tìm mua căn hộ 55m2 tại đại đô thị xã Gia Lâm (Hà Nội), tuy nhiên, sau nhiều tháng tìm hiểu thị trường, giá có thay đổi vì giảm so với 2 tháng trước nên vợ chồng chị quyết định chưa xuống tiền vì chờ giá giảm thêm.
"Sau khi đi xem tôi thấy nhiều lựa chọn thời điểm này, giá nhà chưa ổn định, 2 tháng trước căn hộ 55m2 được chào bán 3,2 tỷ, hiện lại giảm còn 2,8 tỷ - 2,9 tỷ nên vợ chồng tôi sẽ chờ đến cuối năm nếu giá không giảm sẽ mua”, chị Hương nói.
Tương tự, anh Hải, người đang tìm mua nhà tại khu vực phía Tây Hà Nội cho biết, từng tính chốt một căn hộ thứ cấp 3PN chào 4 tỷ, thấp hơn gần 1 tỷ so với đầu năm. Chủ nhà có thể thương lượng thêm nếu giao dịch nhanh, nhưng anh vẫn chưa chốt.
Theo anh Hải, mặt bằng giá hiện tại đã dễ chịu hơn trước nhưng anh chưa vội xuống tiền, anh vẫn chờ khi nào giảm sâu thì chốt. anh Hải cũng như mọi người, giá sẽ còn giảm thêm.
Có nên "bắt đáy” bất động sản không?
Giá bất động sản đã giảm sâu so với thời điểm “sốt”, nhưng chuyên gia cho rằng, người mua không nên chỉ nhìn vào mức giảm để chờ “bắt đáy”, mà phải nhìn giá trị thực, đúng nhu cầu và phù hợp với tài chính của mình.
PGS.TS Ngô Trí Long, chuyên gia kinh tế phân tích, lãi suất cao đang làm suy yếu sức mua và thanh khoản. Với người mua, câu hỏi quan trọng không đơn thuần là “giá đã giảm bao nhiêu”, mà là mức giá hiện tại đã tương xứng với giá trị tài sản hay chưa.
PGS.TS Ngô Trí Long cho rằng, tổng tiền gốc và lãi trả hàng tháng nên được kiểm soát trong khoảng 30 - 35% thu nhập thực tế của gia đình. Người mua cũng nên có khoản dự phòng đủ trang trải sinh hoạt và trả nợ ít nhất 6 tháng, tốt hơn là 9 - 12 tháng, đồng thời phải tính đến khả năng lãi suất tăng thêm 2 - 3 điểm phần trăm. Như vậy, một căn nhà có thể rẻ hơn nhưng chưa chắc người mua đã “bắt được đáy” nếu phải đánh đổi bằng một khoản vay vượt sức chịu đựng.
Còn chuyên gia Trần Thăng Long cho rằng, người mua nên chủ động tìm kiếm sản phẩm phù hợp thay vì chỉ chờ giá giảm, nhất là khi nhiều chủ đầu tư tăng cường chính sách hỗ trợ tài chính để kích cầu. Theo ông Long, thị trường sơ cấp, các chủ đầu tư có thể áp dụng chiết khấu, hỗ trợ lãi suất, giãn tiến độ thanh toán hoặc phương án thanh toán linh hoạt. Tuy nhiên, người mua cần tính toán tổng số tiền phải trả, thời gian hỗ trợ và điều kiện đi kèm.
Đối với người mua nhà để ở, khả năng chi trả vẫn là yếu tố quan trọng nhất. Ngoài giá mua, cần tính đến khoản trả nợ hàng tháng, chi phí sinh hoạt, phí quản lý và dự phòng tài chính. “Một căn nhà đáp ứng nhu cầu sử dụng, có pháp lý đầy đủ và không tạo áp lực quá lớn lên ngân sách gia đình có thể đáng cân nhắc ngay cả khi thị trường chưa chạm đáy”, ông Long nói.
Thị trường chạm đáy, doanh nghiệp môi giới bất động sản đang "sống mòn"?
VOV.VN - Doanh thu sụt giảm, chi phí vận hành gia tăng, hoa hồng chậm thanh toán và khó tiếp cận vốn đang tạo sức ép lớn lên các doanh nghiệp môi giới bất động sản. Nhiều doanh nghiệp buộc phải "thắt lưng buộc bụng" để duy trì hoạt động.