


Lãi suất cho vay tăng: Cảnh báo áp lực tài chính
VOV.VN - Lãi suất cho vay có nơi lên tới gần 20%/năm sau thời gian ưu đãi, tạo áp lực lớn đối với người dân và doanh nghiệp. Nguyên nhân do đâu, liệu có đáng lo ngại, và giải pháp nào để hạ nhiệt lãi suất, hỗ trợ tăng trưởng kinh tế?
Lãi suất cho vay có xu hướng tăng trong những tháng gần đây, đặc biệt với một số khoản vay tiêu dùng sau thời gian ưu đãi, mức lãi suất có nơi lên tới gần 20%/năm. Diễn biến này làm gia tăng áp lực chi phí vốn đối với doanh nghiệp và người dân, đồng thời đặt ra yêu cầu hài hòa giữa ổn định kinh tế vĩ mô, kiểm soát lạm phát và duy trì động lực tăng trưởng.
Trao đổi với phóng viên Báo Điện tử Tiếng nói Việt Nam (VOV), ông Nguyễn Quang Huy, CEO Khoa Tài chính – Ngân hàng, Đại học Nguyễn Trãi, phân tích nguyên nhân biến động lãi suất và đề xuất các giải pháp hướng tới thị trường vốn minh bạch, an toàn, bền vững.
Lãi suất tăng, cần nhìn từ chi phí vốn và rủi ro tín dụng
PV: Thưa ông, lãi suất cho vay đang có xu hướng tăng, đặc biệt với một số khoản vay tiêu dùng sau thời gian ưu đãi, mức lãi suất có nơi lên tới gần 20%/năm. Theo ông, đâu là những nguyên nhân chính của diễn biến này?
Ông Nguyễn Quang Huy: Lãi suất cho vay trong nền kinh tế thị trường được hình thành từ nhiều yếu tố, bao gồm chi phí huy động vốn, cơ cấu kỳ hạn nguồn vốn, chi phí hoạt động, dự phòng rủi ro và đặc điểm của từng khoản tín dụng. Khi chi phí huy động thay đổi, mặt bằng lãi suất cho vay có thể điều chỉnh theo độ trễ nhất định. Đây là một phần trong cơ chế vận hành thông thường của thị trường vốn.
Theo số liệu tháng 8/2026 được báo chí dẫn từ Ngân hàng Nhà nước, lãi suất cho vay bình quân đối với các khoản vay mới và dư nợ cũ còn dư nợ ở mức 8,4–10,7%/năm, tăng so với mức 8,3–10,5%/năm của tháng trước. Lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên cũng tăng từ 3,9% lên 4%/năm.
Tuy nhiên, các số liệu bình quân chưa phản ánh đầy đủ sự khác biệt giữa các nhóm khách hàng, mục đích vay và điều kiện hợp đồng. Đối với những khoản vay có thời gian ưu đãi ban đầu, khi chuyển sang lãi suất điều chỉnh, nghĩa vụ trả nợ có thể thay đổi đáng kể. Mức lãi suất thực tế phụ thuộc vào lãi suất tham chiếu, biên độ thỏa thuận và thời điểm điều chỉnh.
Vì vậy, cần phân biệt xu hướng chung của thị trường với diễn biến cụ thể của từng hợp đồng để có đánh giá khách quan. Điều quan trọng không chỉ là lãi suất tăng hay giảm, mà còn là mức lãi suất được hình thành như thế nào, thông tin có được công khai đầy đủ hay không và người vay có đủ khả năng thích ứng với những thay đổi trong nghĩa vụ tài chính hay không.
PV: Lãi suất tăng tác động như thế nào đến ổn định kinh tế vĩ mô, kiểm soát lạm phát và hoạt động sản xuất, kinh doanh? Mức lãi suất cao hiện nay có tiềm ẩn những bất ổn đáng lo ngại không, thưa ông?
Ông Nguyễn Quang Huy: Lãi suất là một trong những tín hiệu quan trọng phản ánh quan hệ cung – cầu vốn, mức độ rủi ro và điều kiện vận hành của nền kinh tế. Khi được hình thành ở mức phù hợp, lãi suất góp phần phân bổ nguồn lực hiệu quả, hỗ trợ kiểm soát lạm phát và hạn chế những quyết định đầu tư thiếu cân nhắc.
Tuy nhiên, nếu chi phí vốn duy trì ở mức cao trong thời gian dài, doanh nghiệp sẽ phải dành nhiều nguồn lực hơn để trả lãi, từ đó thu hẹp dư địa đầu tư, mở rộng sản xuất và đổi mới hoạt động. Đối với hộ gia đình, chi phí vay tăng có thể làm giảm khả năng chi tiêu và ảnh hưởng đến kế hoạch tài chính. Nếu những áp lực này kéo dài, động lực tăng trưởng của nền kinh tế có thể bị ảnh hưởng.
Chẳng hạn, với khoản dư nợ giả định một tỷ đồng được giữ nguyên trong một năm, tiền lãi ở mức 10%/năm là 100 triệu đồng, trong khi ở mức 18%/năm sẽ lên tới 180 triệu đồng. Chênh lệch 80 triệu đồng cho thấy chi phí lãi vay có thể tạo ra áp lực đáng kể đối với người vay. Đây là ví dụ minh họa, chưa tính phần trả gốc và các chi phí liên quan.
Dù vậy, không thể chỉ căn cứ vào một mức lãi suất riêng lẻ để kết luận thị trường đang bất ổn. Cần đánh giá tổng thể sự cân đối giữa nguồn vốn, nhu cầu tín dụng, thanh khoản, chất lượng tài sản và sức khỏe tài chính của các chủ thể trong nền kinh tế. Với các khoản vay tiêu dùng có lãi suất cao, cần xem xét cụ thể điều kiện hợp đồng, cơ chế điều chỉnh lãi suất và khả năng trả nợ của khách hàng.
Bài toán đặt ra là duy trì sự cân bằng giữa ổn định tiền tệ, kiểm soát lạm phát, bảo vệ sức mua và bảo đảm nguồn vốn phục vụ tăng trưởng. Điều hành lãi suất cần hướng tới sự hài hòa đó, thay vì chỉ tập trung vào mục tiêu tăng hoặc giảm lãi suất một cách đơn lẻ.
Cần giải pháp đồng bộ để hạ nhiệt lãi suất, hỗ trợ nền kinh tế
PV: Để hạ nhiệt mặt bằng lãi suất, hỗ trợ doanh nghiệp và người dân tiếp cận vốn, theo ông, cần triển khai những giải pháp nào? Vai trò của cơ quan điều hành và các ngân hàng thương mại nên được phát huy ra sao?
Ông Nguyễn Quang Huy: Để ổn định mặt bằng lãi suất, cần phối hợp đồng bộ nhiều giải pháp, thay vì trông đợi vào một công cụ riêng lẻ.
Trước hết, cơ quan điều hành cần tiếp tục theo dõi sát diễn biến thanh khoản, lạm phát, tỷ giá và tín dụng để sử dụng các công cụ phù hợp với điều kiện thị trường. Mục tiêu là hài hòa giữa yêu cầu ổn định kinh tế vĩ mô và nhu cầu vốn của nền kinh tế, đồng thời bảo đảm an toàn hệ thống tài chính.
Lạm phát tại Mỹ tăng trước bầu cử giữa kỳ làm dấy lên lo ngại về tăng lãi suất
VOV.VN - Các nhà kinh tế có ý kiến trái chiều về khả năng Cục Dự trữ Liên bang (Fed) tăng lãi suất trong bối cảnh lạm phát gây ra sự bất định trước cuộc bầu cử giữa kỳ tại Mỹ và thị trường đang đầy căng thẳng.
Về phía các ngân hàng thương mại, cần chủ động rà soát những khách hàng có lịch sử trả nợ tốt, xem xét phương án lãi suất phù hợp và điều chỉnh lịch trả nợ theo dòng tiền thực tế trong khuôn khổ quy định. Việc mở rộng các sản phẩm tín dụng giúp khách hàng dự liệu chi phí tốt hơn cũng là hướng đi cần thiết. Hiệu quả của các chương trình tín dụng hỗ trợ nên được đánh giá dựa trên chi phí vốn thực tế, khả năng tiếp cận vốn và hiệu quả sử dụng vốn.
Một giải pháp quan trọng khác là phát triển thị trường vốn theo hướng đa dạng hóa các kênh huy động. Về dài hạn, việc đẩy nhanh thanh toán giữa các chủ thể kinh tế, giảm tình trạng công nợ kéo dài và phát triển thị trường trái phiếu, cổ phiếu minh bạch sẽ góp phần giảm áp lực tập trung quá nhiều nhu cầu vốn dài hạn vào hệ thống ngân hàng.
Khi doanh nghiệp có thêm các kênh huy động vốn phù hợp, hệ thống ngân hàng sẽ có điều kiện phân bổ nguồn lực hiệu quả hơn, trong khi doanh nghiệp cũng chủ động hơn trong kế hoạch tài chính. Tuy nhiên, các giải pháp hỗ trợ cần gắn với chất lượng tín dụng và khả năng trả nợ, tránh tạo ra những rủi ro mới cho hệ thống.
PV: Bên cạnh các giải pháp điều hành, ông có khuyến nghị gì để tăng tính minh bạch trong hoạt động cho vay, bảo vệ quyền lợi người vay và xây dựng thị trường vốn phát triển bền vững?
Ông Nguyễn Quang Huy: Một thị trường tín dụng lành mạnh cần được xây dựng trên nền tảng hợp đồng rõ ràng, thông tin đầy đủ và trách nhiệm của các bên tham gia.
Trước khi ký hợp đồng vay, khách hàng cần tìm hiểu kỹ lãi suất ưu đãi, lãi suất sau ưu đãi, phương thức điều chỉnh, biên độ lãi suất, phí trả nợ trước hạn, các khoản phí chậm trả, lãi suất quá hạn và điều kiện giải ngân. Người vay cũng cần xác định tiền lãi được tính trên dư nợ giảm dần hay dư nợ ban đầu, đồng thời đề nghị ngân hàng cung cấp bảng minh họa số tiền phải trả theo từng kỳ.
Đặc biệt, khách hàng nên chủ động tính toán các kịch bản lãi suất thay đổi để đánh giá sức chịu đựng tài chính trước khi quyết định vay. Nếu nhận thấy nghĩa vụ trả nợ có thể vượt quá khả năng chi trả, cần trao đổi sớm với ngân hàng để tìm phương án phù hợp, thay vì chờ khó khăn kéo dài.
Về phía tổ chức tín dụng, đội ngũ tư vấn cần truyền đạt đầy đủ, dễ hiểu và nhất quán các điều khoản ảnh hưởng trực tiếp đến nghĩa vụ tài chính của khách hàng. Khi lãi suất được điều chỉnh, ngân hàng cần thông báo rõ mức lãi suất mới, căn cứ áp dụng, thời điểm hiệu lực và số tiền dự kiến phải trả. Minh bạch thông tin không chỉ bảo vệ quyền lợi các bên mà còn giúp hạn chế những khác biệt trong cách hiểu hợp đồng, nâng cao chất lượng quan hệ tín dụng và hỗ trợ quản trị rủi ro từ sớm.
Ở tầm dài hạn, một thị trường vốn bền vững không đòi hỏi lợi ích của các bên phải giống nhau, mà cần bảo đảm các lợi ích khác nhau được dung hòa trên nền tảng minh bạch, trách nhiệm và khả năng thích ứng. Khi chi phí vốn được định giá hợp lý, thông tin được cung cấp đầy đủ, nguồn vốn được sử dụng hiệu quả và các bên chủ động quản trị rủi ro, thị trường tín dụng sẽ có nền tảng vững chắc hơn để hỗ trợ doanh nghiệp, người dân và tăng trưởng kinh tế.
PV: Xin cảm ơn ông!
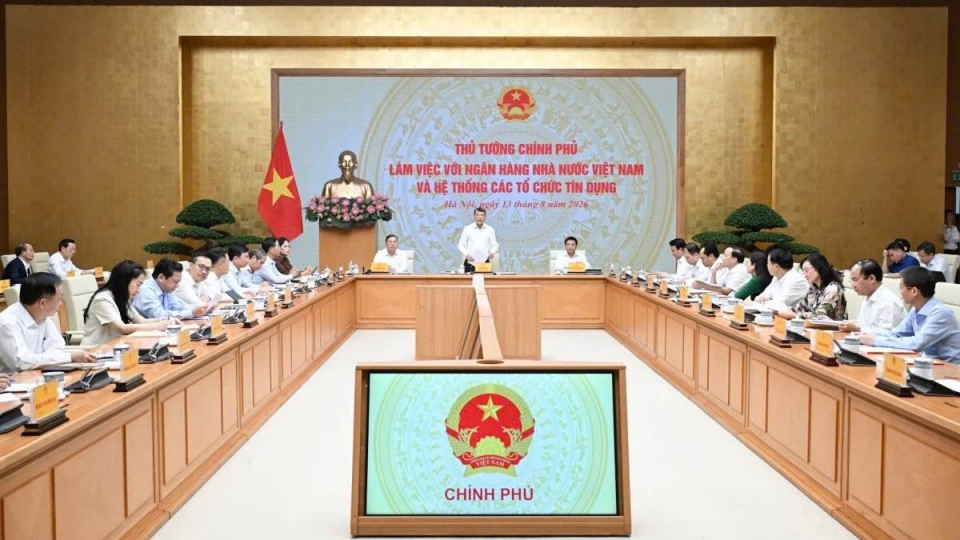
Thủ tướng yêu cầu ổn định mặt bằng lãi suất, giảm lãi suất cho vay
VOV.VN - Văn phòng Chính phủ vừa ban hành Thông báo số 428/TB-VPCP kết luận của Thủ tướng Chính phủ Lê Minh Hưng tại buổi làm việc với Ngân hàng Nhà nước Việt Nam và hệ thống các tổ chức tín dụng.

NHNN yêu cầu các ngân hàng thương mại giảm lãi suất huy động và cho vay
VOV.VN - Ngân hàng Nhà nước (NHNN) tiếp tục yêu cầu các ngân hàng thương mại thực hiện nghiêm chủ trương giảm lãi suất huy động và cho vay, đồng thời tăng cường thanh tra, giám sát trên toàn hệ thống.


