


Một số cổ phiếu cần quan tâm 1/10: Cơ hội tiềm năng với MSN và VIB
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 1/10. Trong đó, nhóm cổ phiếu tiềm năng như MSN và VIB đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
► Nhận định chứng khoán 1/10: VN-Index chưa thoát áp lực điều chỉnh
Khuyến nghị mua đối với cổ phiếu MSN
Công ty Chứng khoán Mirae Asset Việt Nam khuyến nghị mua và tăng dự phóng đối với cổ phiếu của CTCP Tập đoàn Masan (MSN) với giá mục tiêu 89.200 đồng, upside 28,5%.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần đạt 52.137 tỷ đồng (+40,1% so với cùng kỳ năm trước) và lợi nhuận sau thuế (LNST) cổ đông công ty mẹ (NPAT – post MI) đạt 4.371 tỷ đồng (+206,6% so với cùng kỳ năm trước), đến từ sự tăng trưởng ở hầu hết các mảng: doanh thu thuần (DTT) mảng tiêu dùng – bán lẻ gồm WCM +28,3% so với cùng kỳ năm trước; MCH +13,6% so với cùng kỳ năm trước; MML +17,1% so với cùng kỳ năm trước; PLH +30,4%.
DTT bùng nổ của MSR Quý 2/2026 và lũy kế 6 tháng đầu năm đạt lần lượt 8.138 tỷ đồng (+404% so với cùng kỳ năm trước) và 11.131 tỷ đồng (+270% so với cùng kỳ năm trước) đến từ cả giá bán APT và sản lượng vonfram tăng. Biên lợi nhuận HĐKD cải thiện mạnh so với cùng kỳ từ 8,2% (6 tháng đầu năm 2025) lên mức 12,5% (6 tháng đầu năm 2026) với sự cải thiện mạnh vào Quý 2/2026 với mức 14,4%.
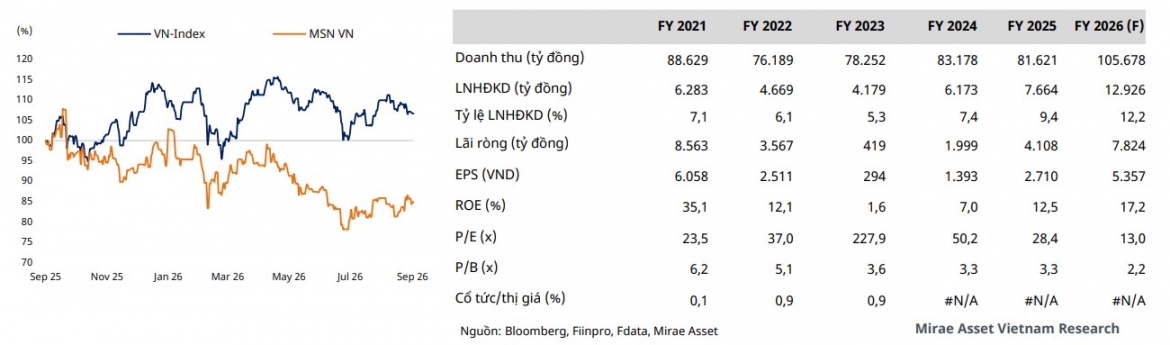
Mirae Asset điều chỉnh tăng dự phóng cả năm 2026 với doanh thu thuần đạt 105.678 tỷ đồng (+29,5% so với cùng kỳ năm trước) và lợi nhuận ròng đạt 7.824 tỷ đồng (+90,4% so với cùng kỳ năm trước). Định giá P/E dự phóng 2026 ở mức hấp dẫn 13,0x và P/B dự phóng đạt 2,2x.
EPS forward năm 2026 đạt 5.357 đồng/cổ phiếu, tương ứng với P/E forward ở mức hấp dẫn 13 lần, thấp hơn trung bình 5 năm gần đây. Mirae Asset đánh giá tích cực đối với MSN, dựa trên: Vị thế dẫn đầu mảng bán lẻ và F&B tại Việt Nam nhờ sở hữu chuỗi giá trị toàn diện; Tiềm năng tăng trưởng từ mảng khai thác (MSR) với công suất sản xuất oxit vonfram đạt hơn 8.000 tấn/năm vào 2027; Biên lãi ròng tiếp tục được cải thiện.
Khuyến nghị mua đối với cổ phiếu VIB
Công ty Chứng khoán Rồng Việt (VDSC) khuyến nghị mua đối với cổ phiếu của Ngân hàng TMCP Quốc tế (VIB) với giá mục tiêu 16.250 đồng, upside +21%. Dự phóng Quý 3/2026, lợi nhuận trước thuế (LNTT) ước đạt 2.500 tỷ đồng (+25% so với cùng kỳ năm trước), đưa LNTT lũy kế 9 tháng hoàn thành 73% dự phóng cả năm 2026 của VDSC.
Cả năm 2026F, thu nhập lãi thuần của VIB dự kiến đạt 17.908 tỷ đồng (+11% so với cùng kỳ năm trước) và LNTT đạt 10.613 tỷ đồng. Định giá P/E dự phóng 2026F ở mức 5,9x và P/B dự phóng đạt 1,0x. Kế hoạch chi trả cổ tức năm 2026F dự kiến đạt 950 đồng/cổ phiếu, tương ứng tỷ suất cổ tức 7,0%.
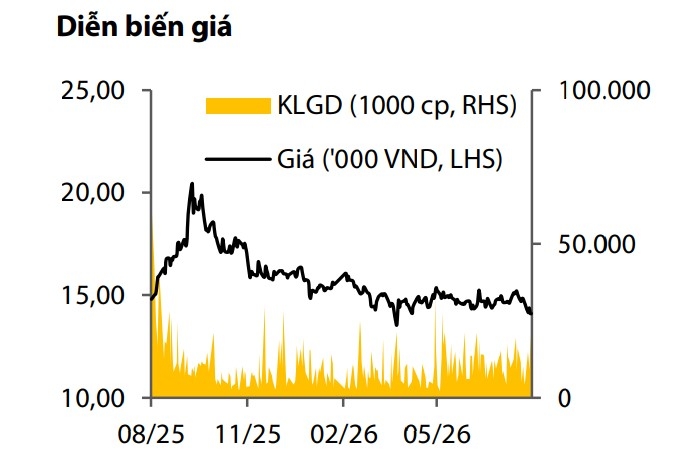
Mảng bán lẻ, động lực tăng trưởng chủ đạo của ngân hàng, tiếp tục kém khả quan, kéo ROAE Q2/26 giảm ~200 bps so với cùng kỳ năm trước xuống 16,2%, mức thấp nhất kể từ 2017. Trong bối cảnh lãi suất duy trì mặt bằng cao, áp lực lên chất lượng tài sản và chi phí trích lập dự phòng sẽ còn tiếp diễn trong phần còn lại 2026.
Tuy nhiên, VDSC cho rằng, phần lớn rủi ro trên đã phản ánh vào định giá: VIB hiện giao dịch ở P/B 1,06x, thấp hơn đáng kể bình quân 3 năm (1,25x) và gần chạm đáy 3 năm (1,01x). Trong khi đó, LNST 2027F dự báo tăng 20%, chủ yếu nhờ NIM phục hồi và chất lượng tài sản cải thiện khi lãi suất hạ nhiệt, đưa ROE lên 18,2% (+120 bps so với cùng kỳ năm trước). Do đó, dù cổ phiếu có thể vẫn chịu áp lực ngắn hạn do chất lượng tài sản kém tích cực, VDSC cho rằng, dư địa giảm giá thêm là hạn chế, trong khi khả năng tái định giá theo triển vọng lợi nhuận cải thiện từ 2027 đang lớn hơn.
Kết hợp Phương pháp thu nhập thặng dư (Ke: 15,2% và g: 1,0%) và P/B mục tiêu 1,1x với cấu phần định giá P/B điều chỉnh cho dư nợ xấu chưa dự phòng, VDSC xác định giá mục tiêu của cổ phiếu VIB là 16.250 đồng, tương đương khuyến nghị mua với hiệu suất sinh lời 21% so với giá đóng cửa ngày 29/9.
Một số cổ phiếu cần quan tâm 29/9: Cơ hội tiềm năng với BID và HPG
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 29/9. Trong đó, nhóm cổ phiếu tiềm năng như BID và HPG đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.


