


Một số cổ phiếu cần quan tâm 15/9: Cơ hội tiềm năng với ACB và SCS
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 15/9. Trong đó, nhóm cổ phiếu tiềm năng như ACB và SCS đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu ACB
Công ty Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu của Ngân hàng TMCP Á Châu (ACB) với giá mục tiêu 27.000 đồng, upside +24%.
VDSC hạ dự phóng lợi nhuận trước thuế (LNTT) 2026F 6% xuống 22.845 tỷ đồng (+17% so với cùng kỳ năm trước), tương ứng P/B 2026F/27F lần lượt 1,44x/1,24x. NIM 2026F được điều chỉnh giảm 15bps về 2,96%, dự phóng tăng trưởng tín dụng hạ từ 15,2% xuống 13,8%.
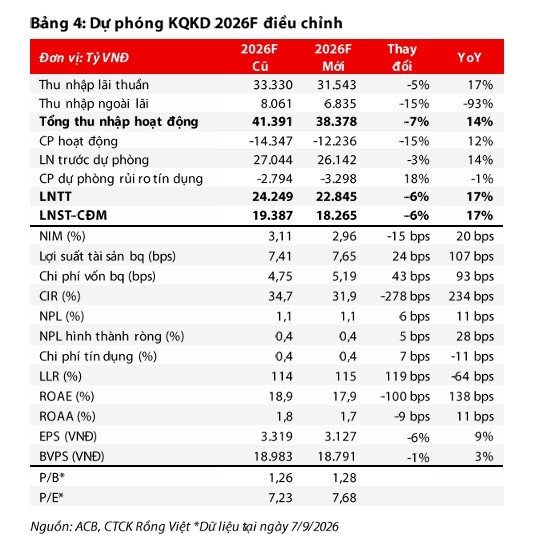
LNTT Quý 2/2026 đạt 5.367 tỷ đồng (đi ngang so với cùng kỳ quý trước, -12% so với cùng kỳ năm trước); LNTT nửa đầu năm 2026 đạt 10.735 tỷ đồng (+0,4% so với cùng kỳ năm trước). Tỷ lệ nợ xấu 1,03%, tỷ lệ bao phủ nợ xấu 104%. ROAE 2026F dự phóng 17,9% (từ 18,9%). EPS 2026F đạt 3.127 đồng/cổ phiếu, P/E 7,1 lần.
VDSC duy trì khuyến nghị mua đối với cổ phiếu ACB tại mức giá mục tiêu ở mức 27.000 đồng/cổ phiếu, tương ứng với P/B 2026F/27F lần lượt là 1,44x/1,24x. VDSC giữ quan điểm định giá nội tại (P/B mục tiêu 1,30 lần cho GTSS 2026F), song hạ dự phóng ROAE 2026F về 17,9% (từ 18,9%) sau khi điều chỉnh giảm 6% dự phóng LNTT, chủ yếu do NIM không còn dư địa mở rộng và chi phí dự phòng cao hơn. Dù vậy, mức sinh lời này vẫn cải thiện 138 bps so với cùng kỳ năm trước và ROAE bình quân giai đoạn 2026F-31F được duy trì ở 20,2%. ACB hiện đang giao dịch ởP/B 1,30x - nằm ởnửa dưới của biên độ 3 năm (1,0–1,7 lần) và bám sát tiệm cận trung bình 5 năm (~1,35x).
Một số cổ phiếu cần quan tâm 14/9: Cơ hội tiềm năng với FRT và IDC
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 14/9. Trong đó, nhóm cổ phiếu tiềm năng như FRT và IDC đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Định giá của ACB đang bám sát đường tương quan P/B – ROAE của nhóm các ngân hàng theo dõi, tức phần bù định giá đã phản ánh tương đối đầy đủ mức sinh lời hiện tại. Theo đó, dư địa tăng giá trong ngắn hạn sẽ phụ thuộc nhiều hơn vào khả năng cải thiện chất lượng tài sản hơn là việc định giá tiếp tục được đánh giá lại. ACB vẫn là lựa chọn phòng thủ hợp lý trong bối cảnh vĩ mô nhiều biến động nhờ chất lượng tài sản thuộc nhóm tốt nhất ngành, với dự phóng 2026F của tỷ lệ NPL là 1,1% và tỷ lệ bao phủ nợ xấu duy trì trên 110%.
Các yếu tố cần theo dõi trong các quý tới gồm: xu hướng nợ nhóm 2 và nợ xấu hình thành ròng sau khi bật tăng mạnh trong Quý 2/2026, cùng tiến độ trích lập cho dư nợ thuộc NĐ 86 (còn khoảng 1.200– 2.000 tỷ đồng); tốc độ thu hồi nợ xấu ngoại bảng trong điều kiện thanh khoản thị trường BĐS suy yếu; và thời điểm ghi nhận chi phí chuyển đổi số, hiện đang được lùi sang các năm sau và tạo rủi ro cho dự phóng CIR.
Khuyến nghị mua đối với cổ phiếu SCS
Công ty Chứng khoán NH NHSV) khuyến nghị mua đối với cổ phiếu của CTCP Dịch Vụ Hàng Hóa Sài Gòn (SCS – sàn HOSE) SCS với giá mục tiêu 56.789 đồng, upside +32%.
Trong Quý 2/2026, SCS ghi nhận doanh thu 279 tỷ đồng (-4,4% so với cùng kỳ) và lợi nhuận sau thuế 188 tỷ đồng, duy trì đi ngang so với cùng kỳ nhờ đơn giá dịch vụ tăng hơn 5% bù đắp cho sản lượng giảm.
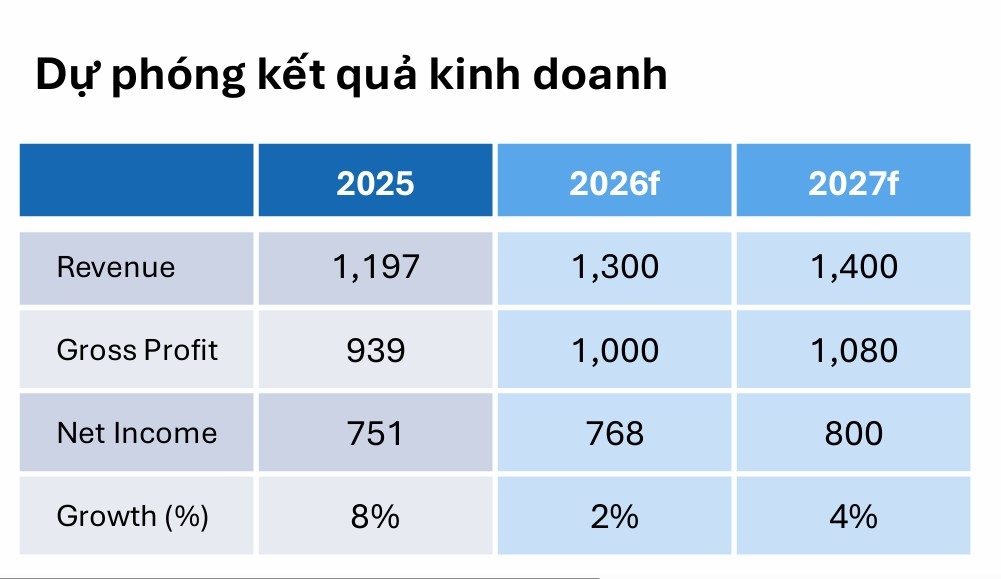
Lũy kế 6 tháng, SCS hoàn thành 50% kế hoạch lợi nhuận năm 2026. Cả năm 2026, NHSV dự phóng doanh thu đạt 1.300 tỷ đồng và lợi nhuận ròng đạt 768 tỷ đồng (+2% so với cùng kỳ). SCS duy trì chi trả cổ tức tiền mặt đều đặn tối thiểu 5.000 đồng/cổ phiếu.
► Nhận định chứng khoán 15/9: VN-Index rung lắc vùng hỗ trợ, lực cầu dần trở lại


