

Một số cổ phiếu cần quan tâm 30/10: Cơ hội tiềm năng với IFS và HHV
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 30/10. Trong đó, nhóm cổ phiếu tiềm năng như IFS và HHV đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu IFS
Công ty Chứng khoán NH (NHSV) khuyến nghị mua đối với cổ phiếu của CTCP Thực Phẩm Quốc Tế (IFS – sàn UPCoM) với giá mục tiêu 25.555 đồng, upside +42%.
Trong Quý 3/2026, doanh thu thuần đạt 543 tỷ đồng (tăng 8% so với cùng kỳ) và lợi nhuận sau thuế đạt 32 tỷ đồng (giảm 11% so với cùng kỳ), qua đó hoàn thành 100% kế hoạch lợi nhuận trong 9 tháng đầu năm 2026. NHSV dự phóng doanh thu năm 2026f đạt 2.200 tỷ đồng và lợi nhuận sau thuế đạt 190 tỷ đồng (tăng 35% so với cùng kỳ). Công ty sở hữu lượng tiền ròng gần 800 tỷ đồng và thực hiện chi trả cổ tức bằng tiền mặt hàng năm toàn bộ lợi nhuận sau thuế.
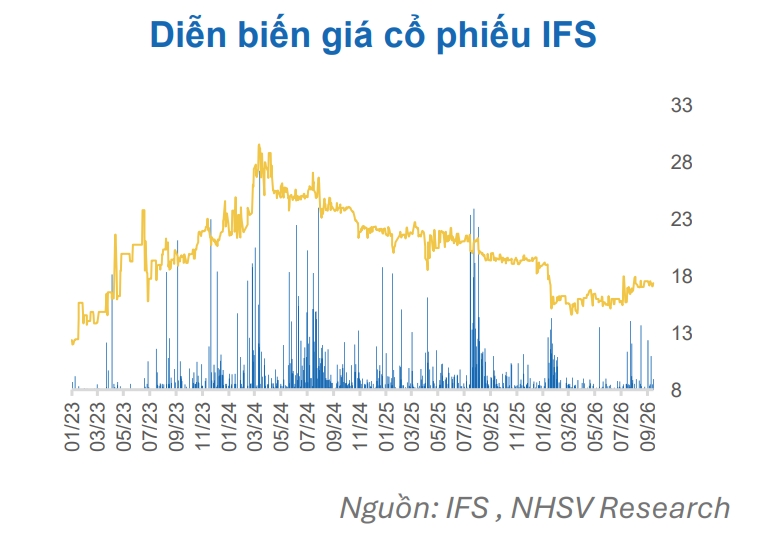
Rủi ro đầu tư: Rủi ro hủy niêm yết IFS có tỷ lệ sở hữu rất cô đặc khi chiếm hơn 95% tỷ lệ sở hữu là tập đoàn Kirin của Nhật Bản nên hiện tại không đáp ứng điều kiện là công ty đại chúng. Việc thường xuyên không có giao dịch khiến IFS khó mua/bán cổ phiếu ở mức giá mong muốn, dễ bị kẹt vốn và chịu rủi ro trượt giá lớn và không phù hợp với những nhà đầu tư quy mô lớn. Bên cạnh đó, hàng loạt các thương hiệu nước giài khát trong nước và quốc tế như Coca, Pepsi, Kun, Masan, TH True Milk đều ra nhập mảng nước giải khát đầy tiềm năng tạo thêm áp lực cạnh tranh cho IFS.
Khuyến nghị mua đối với cổ phiếu HHV
Công ty Chứng khoán ACB (ACBS) duy trì khuyến nghị mua đối với cổ phiếu của Công ty CP Đầu tư hạ tầng giao thông Đèo Cả (HHV – sàn HSX) với giá mục tiêu là 14.000 đồng, upside đạt +43,7%.
Trong 9 tháng năm 2026, HHV ước đạt doanh thu 2.978 tỷ đồng (tăng 15% so với cùng kỳ) và LNST 564 tỷ đồng (tăng 18% so với cùng kỳ), hoàn thành lần lượt 67% và 74% kế hoạch năm.
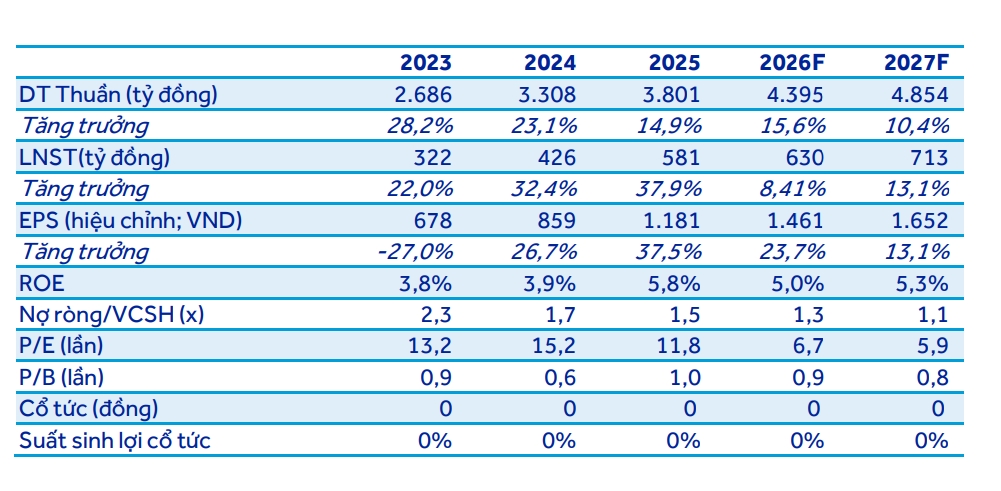
ACBS dự phóng doanh thu thuần năm 2026 đạt 4.395 tỷ đồng và LNST đạt 630 tỷ đồng, tương ứng P/E dự phóng 6,7 lần và P/B dự phóng 0,9 lần. Dự kiến nguồn vốn ngân sách hỗ trợ khoảng 7.000 tỷ đồng sẽ giúp giảm áp lực tài chính.
KQKD 9 tháng năm 2026 của HHV như kỳ vọng nên ACBS không thay đổi dự phóng cả năm 2026 và 2027. Đối với năm 2027 ACBS vẫn giữ quan điểm khả quan với dự phóng KQKD sẽ tăng trưởng hai chữ số nhờ tăng trưởng lưu lượng xe 8-10%/năm và khối lượng công việc dồi dào từ đẩy mạnh đầu tư công. Ngoài ra, khoản vốn ngân sách gần 7.000 tỷ đồng được nhà nước hỗ trợ cho hai dự án Bắc Giang – Lạng Sơn và Hầm Đèo Cả có thể được phân bổ cuối 2026/đầu 2027 sẽ giúp giảm áp lực tài chính cho HHV trong môi trường lãi suất cao như hiện nay.
ACBS duy trì khuyến nghị mua đối với cổ phiếu HHV, với giá mục tiêu cuối năm 2027 là 14.000 đồng/cổ phiếu, giảm 12% so với báo cáo trước do tăng lãi suất chiết khấu.
► Nhận định chứng khoán 30/10: Áp lực bán gia tăng, VN-Index lùi về vùng hỗ trợ
Một số cổ phiếu cần quan tâm 29/10: Cơ hội tiềm năng với KBC và NT2
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 29/10. Trong đó, nhóm cổ phiếu tiềm năng như KBC và NT2 đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.