


Một số cổ phiếu cần quan tâm 4/11: Cơ hội tiềm năng với CTR và NCT
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 4/11. Trong đó, nhóm cổ phiếu tiềm năng như CTR và NCT đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị nắm giữ đối với cổ phiếu CTR
Công ty Chứng khoán Agribank (Agriseco) khuyến nghị nắm giữ đối với cổ phiếu của Tổng Công ty CP Công trình Viettel (CTR) với giá mục tiêu 75.000 đồng, upside 10%.
Lũy kế 9 tháng năm 2026, doanh thu đạt 12.186 tỷ đồng (+23% so với cùng kỳ), lợi nhuận trước thuế đạt 630 tỷ đồng (+16% so với cùng kỳ), hoàn thành 78% kế hoạch doanh thu và 81% kế hoạch lợi nhuận năm 2026.
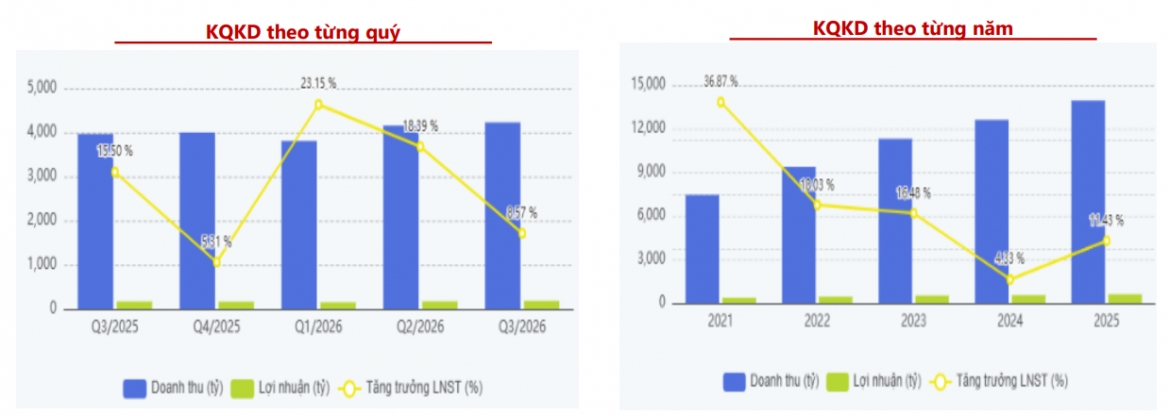
Kết quả kinh doanh Quý 3/2026 của CTR có tốc độ tăng trưởng giảm chủ yếu do mảng Vận hành khai thác giảm, trong khi mảng Xây lắp ghi nhận tăng trưởng tích cực. Agriseco kỳ vọng lợi nhuận giai đoạn 2026 – 2027 tăng 12-15%/năm nhờ nguồn việc xây dựng dồi dào, mảng Giải pháp & Dịch vụ kỹ thuật mở rộng và biên lợi nhuận hạ tầng cho thuê cải thiện. Dù vậy, áp lực chi phí xây dựng và tiến độ mở rộng trạm BTS có thể ảnh hưởng đến tăng trưởng lợi nhuận. Agriseco khuyến nghị nắm giữ đối với cổ phiếu CTR với giá mục tiêu là 75.000 đồng/cổ phiếu (upside 10% so với giá hiện tại).
Một số cổ phiếu cần quan tâm 3/11: Cơ hội tiềm năng với PVP và PVT
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 3/11. Trong đó, nhóm cổ phiếu tiềm năng như PVP và PVT đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
CTR đang trong xu hướng giảm ngắn và trung hạn khi giá nằm dưới các đường MA quan trọng, RSI quanh 33 cho thấy lực cầu yếu và tiệm cận vùng quá bán. Hỗ trợ gần tại 66,5-67,0, sâu hơn 64-65; kháng cự 68,9-70,1, xa hơn 71,7-73. Khuyến nghị nắm giữ tỷ trọng thấp, ưu tiên quan sát phản ứng giá tại vùng hỗ trợ, chưa nên mua mới khi xu hướng giảm chưa kết thúc. Cắt lỗ nếu thủng 66,5.
Khuyến nghị mua đối với cổ phiếu NCT
Công ty Chứng khoán NH (NHSV) khuyến nghị mua đối với cổ phiếu của CTCP Dịch Vụ Hàng hóa Nội Bài (NCT – sàn HOSE) với giá mục tiêu 123.456 đồng, upside +49%.
Kết quả kinh doanh Quý 3/2026 ghi nhận doanh thu thuần đạt 360 tỷ đồng, tăng 13% so với cùng kỳ, tuy nhiên, lợi nhuận sau thuế đạt 98 tỷ đồng, giảm 14% do thiếu cổ tức tài chính và chi phí mở rộng tăng. Lũy kế công ty đã hoàn thành 74% kế hoạch lợi nhuận năm 2026.
NHSV dự phóng doanh thu năm 2026f đạt 1.315 tỷ đồng và lợi nhuận net đạt 450 tỷ đồng (tăng trưởng 17%). Công ty dự kiến chi trả cổ tức tiền mặt đều đặn tối thiểu 10.000 đồng/cổ phiếu hàng năm.
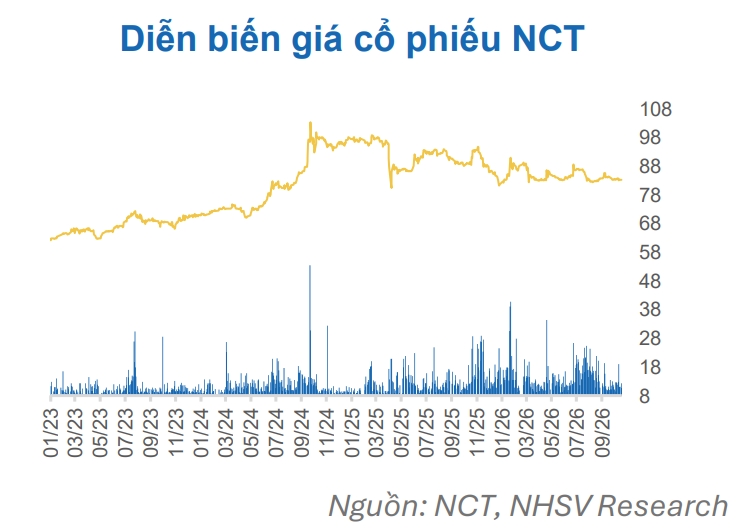
Rủi ro đầu tư: Sân bay Gia Bình đi vào hoạt động trong thời gian tới có thể làm sản lượng khai thác hàng hóa hàng không của NCT suy giảm mạnh. Tuy nhiên, theo nhận định, thì áp lực cạnh tranh sẽ khó diễn ra trong ít nhất 3 năm tới khi sân bay Gia Bình mới đang trong giai đoạn giải phóng mặt bằng và thời gian sân dựng một sân bay quốc tế thường mất tối thiểu 5 năm trước khi đi vào hoạt động. Bên cạnh đó, tình hình vĩ mô thế giới diễn biến phức tạp, bất ổn chính trị liên tục leo thang thời gian qua có thể làm dòng vốn FDI suy giảm và kim ngạch xuất nhập khẩu sụt giảm.
► Nhận định chứng khoán 4/11: VN-Index chưa phát tín hiệu tạo đáy


