


Một số cổ phiếu cần quan tâm 7/10: Cơ hội tiềm năng với HDG và VHC
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 7/10. Trong đó, nhóm cổ phiếu tiềm năng như TPB và GMD đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu HDG
Công ty Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu HDG của Công ty CP Tập đoàn Hà Đô với giá mục tiêu 22.900 đồng, tương ứng tiềm năng tăng giá +49% so với giá đóng cửa ngày 2/10.
VDSC điều chỉnh giảm giá mục tiêu từ 29.000 đồng xuống 22.900 đồng do hạ dự báo kết quả kinh doanh năm 2026 và phản ánh rủi ro ngắn hạn liên quan tới sai phạm tại dự án năng lượng tái tạo Hồng Phong 4 khi thời điểm nghiệm thu CCA bị lùi. Định giá P/E và P/B dự phóng 2026 lần lượt ở mức 9,0x và 1,5x dựa trên quỹ đất tiềm năng tại Hà Nội, TP.HCM và danh mục năng lượng hiệu quả.
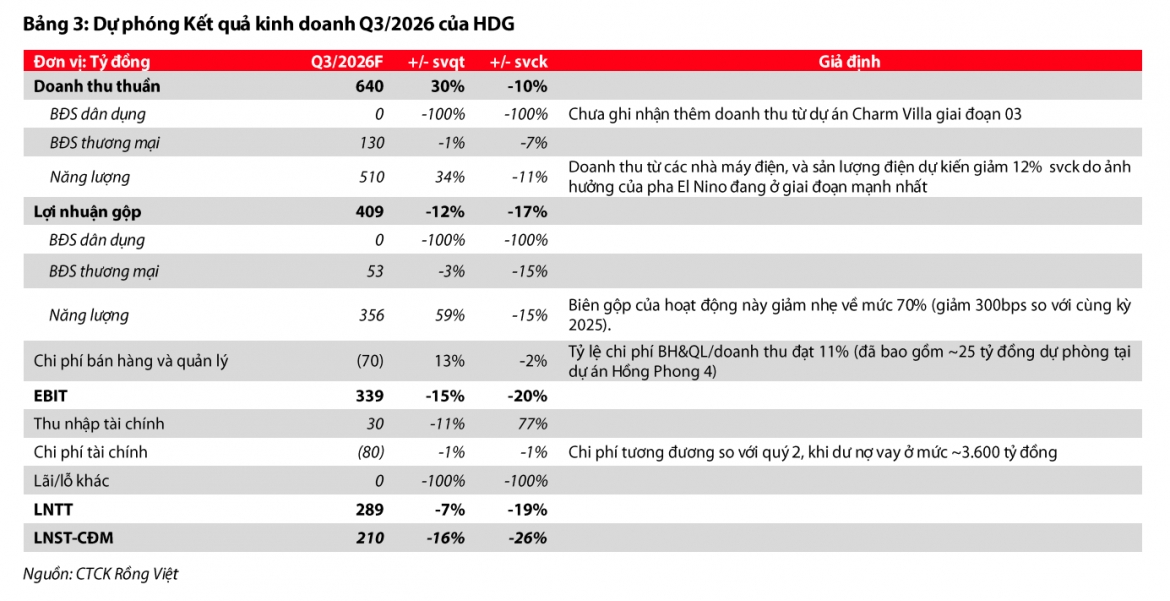
HDG sở hữu dòng tiền ổn định từ danh mục nhà máy điện với hiệu quả và mức sinh lời cao, cùng quỹ đất tiềm năng tại các thị trường cấp I (Hà Nội, Tp.HCM). Tuy nhiên trong ngắn hạn, cổ phiếu chịu rủi ro từ sai phạm tại dự án NLTT (Hồng Phong 4) khi thời điểm hoàn thành nghiệm thuCCA chưa rõ ràng và có thể lùi sang 2027, cùng việc mở bán Charm Villa giai đoạn 3 chậm lại trong môi trường lãi suất cao. Sử dụng kết hợp phương pháp so sánh P/E (9,0x) và P/B (1,5x) với trọng số 50/50, VDSC điều chỉnh giá mục tiêu cho HDG về 22.900 đồng/cổ phiếu, tương ứng với tỷ suất sinh lời kỳ vọng là 49% dựa trên giá đóng cửa ngày 2/10; khi giá cổ phiếu đã điều chỉnh 20% kể từ báo cáo gần nhất.
Khuyến nghị mua đối với cổ phiếu VHC
Công ty Chứng khoán NHSV khuyến nghị mua đối với cổ phiếu VHC của Công ty CP Vĩnh Hoàn với giá kỳ vọng 65.000 đồng, tương ứng upside 30% dựa trên phương pháp định giá P/E và P/B.
Trong 6 tháng đầu năm 2026, VHC ghi nhận doanh thu Quý 2/2026 đạt 3.394 tỷ đồng (tăng 6% so với cùng kỳ năm trước) và lợi nhuận sau thuế (LNST) đạt 475 tỷ đồng, qua đó hoàn thành 46% mục tiêu doanh thu và 46% mục tiêu lợi nhuận cả năm.
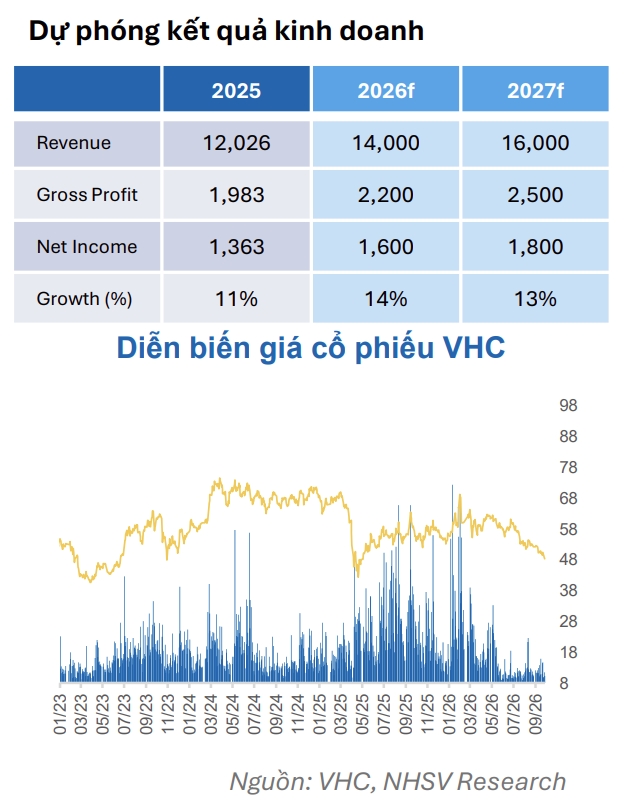
Cả năm 2026, NHSV dự phóng LNST của VHC đạt khoảng 1.600 tỷ đồng. VHC đã hoàn tất mua 15 triệu cổ phiếu quỹ (6,7% lượng cổ phiếu lưu hành) và nâng mức cổ tức tiền mặt lên 3.000 đồng/cổ phiếu.
Rủi ro đầu tư: Giá cá tra thành phẩm giảm mạnh và Giá nguyên liệu đầu vào tăng đột biến; Bất ổn chính trị và kinh tế gây ra suy giảm nhu cầu tiêu thụ cá trên toàn thế giới; Những rủi ro về thuế quan tại những thị trường trọng điểm của VHC.
► Nhận định chứng khoán 7/10: VN-Index hồi phục, tín hiệu đảo chiều vẫn chưa rõ
Một số cổ phiếu cần quan tâm 6/10: Cơ hội tiềm năng với TPB và GMD
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 6/10. Trong đó, nhóm cổ phiếu tiềm năng như TPB và GMD đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.


