


Một số cổ phiếu cần quan tâm 12/10: Cơ hội tiềm năng với DPR và FMC
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 12/10. Trong đó, nhóm cổ phiếu tiềm năng như DPR và FMC đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu DPR
Công ty Chứng khoán Vietcombank (VCBS) đưa ra định giá hợp lý cho cổ phiếu DPR của Công ty CP Cao su Đồng Phú là 47.933 đồng, upside +26,5% (tương ứng khuyến nghị mua theo khung sinh lời trên 15%).
Năm 2026, VCBS dự phóng doanh thu thuần đạt 1.461 tỷ đồng (+22,9% so với cùng kỳ năm trước) và lợi nhuận sau thuế cổ đông công ty mẹ đạt 522 tỷ đồng (+65% so với cùng kỳ năm trước), tương ứng EPS 6.003 đồng/cổ phiếu.
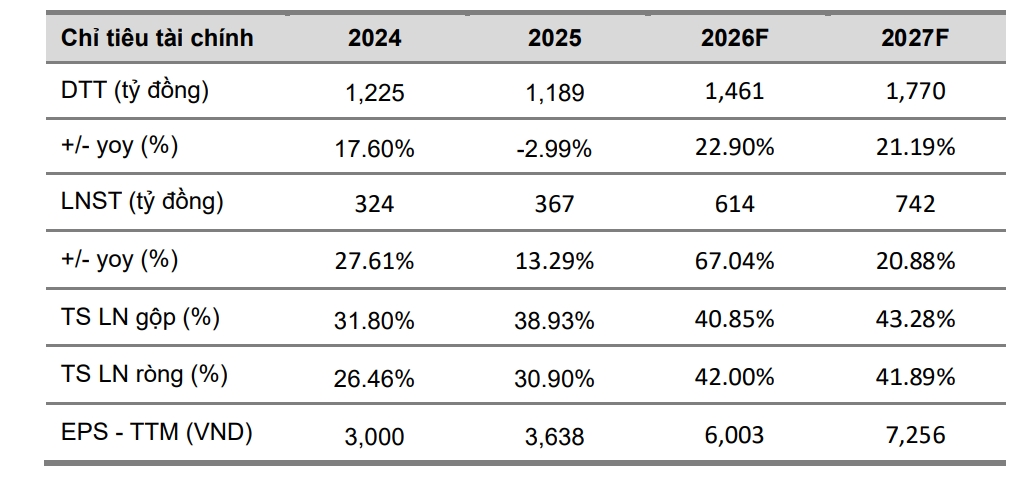
Đối với năm 2027, VCBS dự phóng doanh thu đạt khoảng 1.801 tỷ đồng (+23,27%) và lợi nhuận thuộc về cổ đông công ty mẹ đạt 641 tỷ đồng (+22,84% so với cùng kỳ năm trước), tương ứng EPS là 7.374 đồng/cổ phiếu.
Một số cổ phiếu cần quan tâm 9/10: Cơ hội tiềm năng với NKG và SAB
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 9/10. Trong đó, nhóm cổ phiếu tiềm năng như NKG và SAB đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Tại ngày 7/10, cổ phiếu có thị giá 37.900 đồng, P/E đạt 17,81 lần và P/B là 1,4 lần. Lũy kế 6 tháng năm 2026 doanh thu đạt 660 tỷ đồng (+63,4% so với cùng kỳ năm trước). Động lực lợi nhuận đột biến đến từ khoản tiền đền bù 1.411,6 ha đất cao su và thanh lý cây với tổng dòng tiền dự kiến 853 tỷ đồng trong 2026 - 2027, cùng triển vọng KCN Nam Đồng Phú mở rộng khởi công năm 2027.
VCBS tiến hành định giá đối với cổ phiếu dựa trên một số phương pháp: định giá từng dự án và tài sản sinh dòng tiền quan trọng của DPR và đưa ra kết quả định giá hợp lý là 48.431 đồng/cổ phiếu.
Khuyến nghị mua đối với cổ phiếu FMC
Công ty chứng khoán Rồng Việt (VDSC) khuyến nghị mua đối với cổ phiếu của Công ty CP Sao Ta (FMC) với giá mục tiêu 42.900 đồng, upside +35% (tỷ suất sinh lời kỳ vọng gồm cổ tức là 37%).
Năm 2026, VDSC điều chỉnh doanh thu về 6.907 tỷ đồng nhưng nâng dự phóng lợi nhuận sau thuế công ty mẹ lên 425 tỷ đồng (+22% so với cùng kỳ năm trước) và EPS đạt 5.882 đồng/cổ phiếu, P/E mục tiêu 2026 đạt 6,55 lần. Biên lợi nhuận gộp mở rộng tích cực nhờ chi phí tôm nguyên liệu đầu vào giảm sâu và tỷ lệ tự nuôi tăng giúp bù đắp ảnh hưởng sụt giảm xuất khẩu sang Mỹ do thuế chống bán phá giá. Kết quả kinh doanh Quý 2/2026 ghi nhận doanh thu 1.675 tỷ đồng và lợi nhuận gộp 250 tỷ đồng (+27% so với cùng kỳ năm trước). Dự kiến cổ tức tiền mặt 12 tháng tới đạt 2.000 đồng/cổ phiếu.

VDSC giảm dự phóng doanh thu từ mức 8.426 tỷ đồng về 6.907 tỷ đồng do sản lượng tiêu thụ sụt giảm mạnh hơn ước tính. Tuy nhiên, VDSC tăng lợi nhuận sau thuế sau lợi ích công ty mẹ (LNST-CTM) của FMC năm 2026 và 2027 từ 385 tỷ đồng và 407 tỷ đồng lên 425 và 473 tỷ đồng, mức này tương ứng tăng trưởng 22% và 10% so với cùng kỳ. Lý do chủ yếu nhờ biên gộp cải thiện khi chi phí đầu vào giảm nhanh hơn ước tính do tôm nguyên liệu sụt giảm do nguồn cung dồi dào và tỷ lệ tôm tự nuôi (giá vốn thấp hơn mua ngoài) của doanh nghiệp tăng khi sản lượng xuất khẩu giảm. EPS 2026/2027 kỳ vọng đạt lần lượt 5.882 đồng và 6.230 đồng.
Sử dụng phương pháp P/E, VDSC duy trì giá mục tiêu ngắn hạn của FMC là 42.900 đồng/cổ phiếu, tương đương P/E mục tiêu 2026 là 6,55 lần (bằng mức trung bình 10 năm giai đoạn 2016-2025). Giá mục tiêu bao gồm cổ tức tiền mặt tương ứng với tỷ suất sinh lời kỳ vọng là 37% dựa trên giá đóng cửa ngày 7/10 và đã bao gồm giả định kết quả cuối cùng của thuế CBPG kỳ 20 không thay đổi so với sơ bộ. Từ đó, VDSC khuyến nghị mua đối với cổ phiếu FMC.
► Nhận định chứng khoán 12-16/10: VN-Index chưa thoát xu hướng điều chỉnh


