


Một số cổ phiếu cần quan tâm 9/10: Cơ hội tiềm năng với NKG và SAB
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 9/10. Trong đó, nhóm cổ phiếu tiềm năng như NKG và SAB đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu NKG
Công ty Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị MUA đối với mã cổ phiếu NKG của Công ty CP Thép Nam Kim với giá mục tiêu 14.400 đồng, tương ứng upside 53% dựa trên phương pháp P/B 0,9x.
VDSC kỳ vọng kết quả kinh doanh nửa cuối năm 2026 tiếp tục tăng trưởng nhờ phục hồi xuất khẩu sang Brazil và lợi thế hàng tồn kho giá thấp, đưa ROE phục hồi lên 4,1% năm 2026F và 5,9% năm 2027F. Định giá P/E dự phóng năm 2026F và 2027F lần lượt ở mức 15,9x và 10,6x, P/B dự phóng đạt 0,6x. Doanh nghiệp không có kế hoạch chi trả cổ tức tiền mặt.
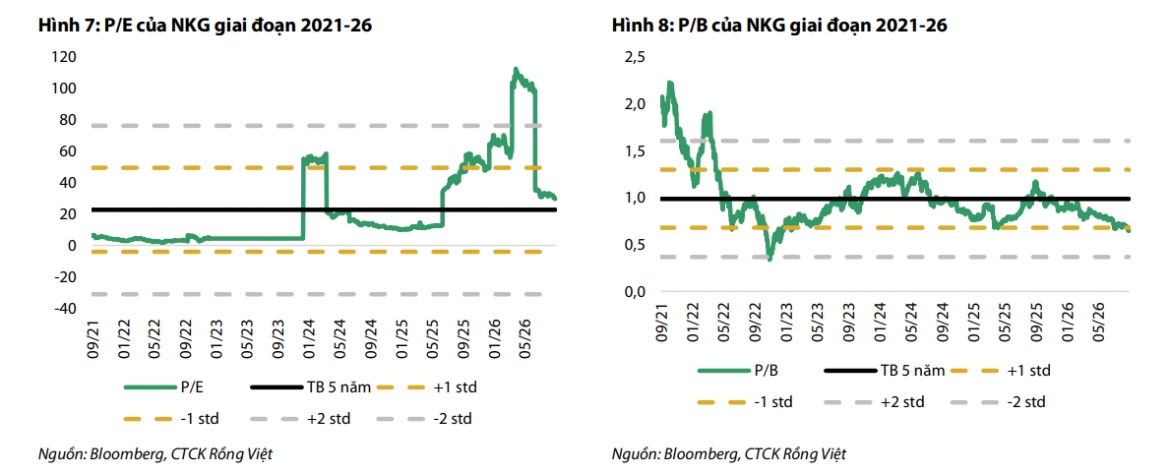
Kết quả kinh doanh Quý 2/2026 của NKG ghi nhận sự phục hồi tích cực nhờ sản lượng xuất khẩu cải thiện với động lực mới từ thị trường Brazil, giá bán trung bình tăng cùng lợi thế từ lượng hàng tồn kho giá thấp. VDSC kỳ vọng KQKD trong nửa cuối năm 2026 tiếp tục tăng trưởng so với nền thấp của cùng kỳ, qua đó đưa ROE giai đoạn 2026 - 2027 phục hồi lần lượt về 4% và 6% (từ mức đáy 1,5% năm 2025). VDSC tạm thời duy trì mức định giá P/B 0,9 lần (tương đương trung bình 5 năm trừ 1 độ lệch chuẩn) và giá mục tiêu 14.400 VND cho cổ phiếu NKG trong 12 tháng tới.
Khuyến nghị mua đối với cổ phiếu SAB
Công ty Chứng khoán Vietcap (VCSC) điều chỉnh giảm 8% giá mục tiêu xuống 54.300 đồng/cổ phiếu nhưng duy trì khuyến nghị mua đối với cổ phiếu của Tổng Công ty CP Bia - Rượu - Nước giải khát Sài Gòn (SAB). Mức giá mục tiêu thấp hơn của VCSC chủ yếu phản ánh việc bổ sung phương pháp định giá CKDT bên cạnh phương pháp P/E mục tiêu, và mức định giá P/E thấp hơn 2% do VCSC hạ P/E mục tiêu 12% từ mức 16,7 lần xuống 14,7 lần, qua đó phản ánh mức P/E trượt 12 tháng trung vị của các doanh nghiệp cùng ngành thấp hơn so với Báo cáo cập nhật trước đó, mặc dù yếu tố này được bù đắp một phần bởi mức tăng 11,5% trong dự báo tổng lợi nhuận sau thuế (LNST) sau lợi ích cổ đông thiểu số (CĐTS) giai đoạn 2026-2030 và tác động tích cực từ việc cập nhật thời gian định giá sang giữa năm 2027.
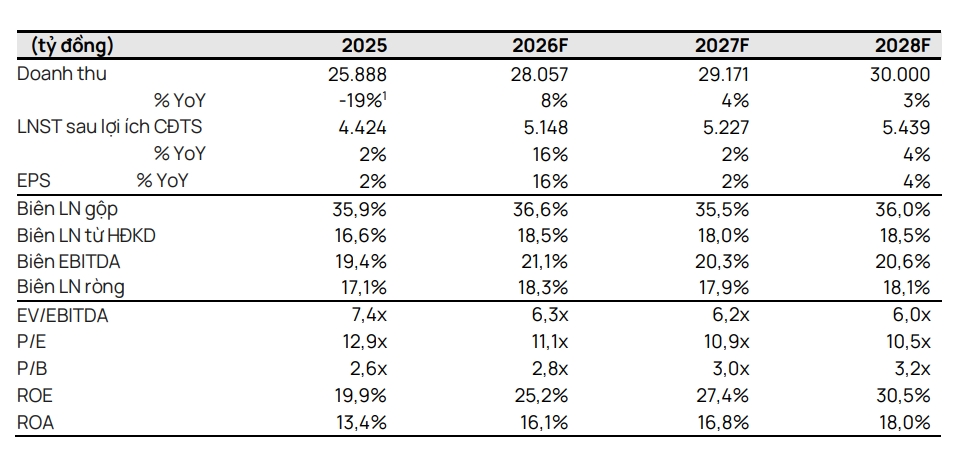
VCSC dự báo tốc độ tăng trưởng kép (CAGR) EPS đạt 3,6% trong giai đoạn 2026-2031, được hỗ trợ bởi CAGR doanh thu mảng bia đạt 4% bất chấp lộ trình tăng thuế tiêu thụ đặc biệt (TTĐB) bắt đầu từ năm 2027 (tăng 5 điểm % mỗi năm lên mức 90% vào năm 2031).
SAB là cổ phiếu phòng thủ hấp dẫn nhờ vị thế tài chính vững chắc và dòng tiền ổn định với cổ tức tiền mặt dự kiến tiếp tục duy trì ở mức cao là 5.000 đồng/cổ phiếu (tương đương lợi suất cổ tức 11,5%) mỗi năm trong giai đoạn 2026-31.
Rủi ro: Cạnh tranh gia tăng; sức tiêu thụ bia suy yếu; chi phí đầu vào tăng; chi phí quảng cáo và khuyến mãi (A&P) vượt dự kiến.
► Nhận định chứng khoán 9/10: VN-Index tiếp tục trong xu hướng điều chỉnh
Một số cổ phiếu cần quan tâm 8/10: Cơ hội tiềm năng với VGI và CTR
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 8/10. Trong đó, nhóm cổ phiếu tiềm năng như VGI và CTR đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.


