


Một số cổ phiếu cần quan tâm 15/10: Cơ hội tiềm năng với ADS và HAH
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 15/10. Trong đó, nhóm cổ phiếu tiềm năng như ADS và HAH đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu ADS
Công ty Chứng khoán Rồng Việt (VDSC) khuyến nghị mua đối với cổ phiếu của Công ty CP Damsan (ADS) với giá mục tiêu 14.400 đồng, hiệu suất sinh lời kỳ vọng 105% (bao gồm cổ tức tiền mặt 1.000 đồng/cổ phiếu, tỷ suất 12,7%).
Năm 2026, VDSC dự phóng doanh thu thuần đạt 1.959 tỷ đồng (+5% so với cùng kỳ năm trước) và lợi nhuận sau thuế cổ đông mẹ đạt 110 tỷ đồng (+13% so với cùng kỳ năm trước), EPS đạt 1.325 đồng/cổ phiếu. Định giá P/E forward 2026 ở mức hấp dẫn 5,5 lần và P/B là 0,6 lần. Lũy kế 6 tháng năm 2026, ADS đạt doanh thu 1.025 tỷ đồng và lợi nhuận trước thuế (LNTT) 37 tỷ đồng, lần lượt hoàn thành 48% kế hoạch doanh thu và 36% kế hoạch lợi nhuận năm. Dư địa tăng giá đến từ triển vọng hồi phục xuất khẩu dệt sợi và danh mục dự án CCN Ninh An, An Ninh mở rộng.
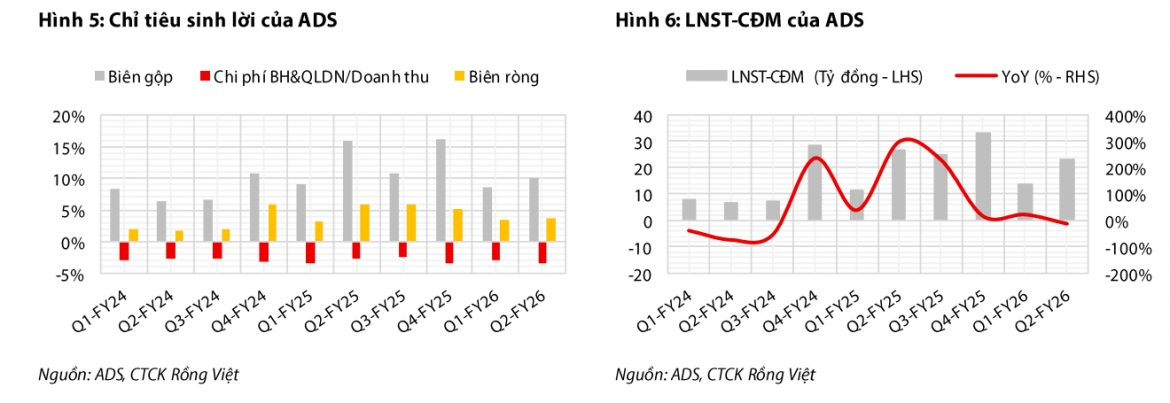
ADS đang được giao dịch với định giá PE fwd 2026 là 5,5x, thấp hơn 50% so với trung bình 5 năm quá khứ. Dư địa tăng giá hấp dẫn nhờ danh mục dự án CCN Ninh An, An Ninh – Giai đoạn 2, Vũ Ninh – mở rộng và NOXH Phú Xuân đang được triển khai nhưng chưa phản ánh đầy đủ vào thị giá hiện tại. VDSC duy trì giá mục tiêu cho ADS là 14.400 đồng/cổ phiếu, cùng với cổ tức 1.000 đồng/cổ phiếu, tương ứng v ới hiệu suất sinh lời kỳ vọng là 105%, dựa vào giá đóng cửa ngày 6/10. VDSC khuyến nghị mua đối với cổ phiếu ADS.
Khuyến nghị theo dõi đối với cổ phiếu HAH
Công ty Chứng khoán Bảo Việt (BSC) khuyến nghị theo dõi đối với cổ phiếu của Công ty CP Vận tải và Xếp dỡ Hải An (HAH) với giá mục tiêu 58.900 đồng, upside +12%.
Năm 2026, BSC ước tính doanh thu thuần đạt 5.439 tỷ đồng (+7% so với cùng kỳ năm trước) và lợi nhuận sau thuế công ty mẹ đạt 1.231 tỷ đồng (+2% so với cùng kỳ năm trước), tương ứng EPS 6.226 đồng/cổ phiếu; năm 2027F EPS dự phóng đạt 6.750 đồng/cổ phiếu với P/E mục tiêu 8,7 lần.
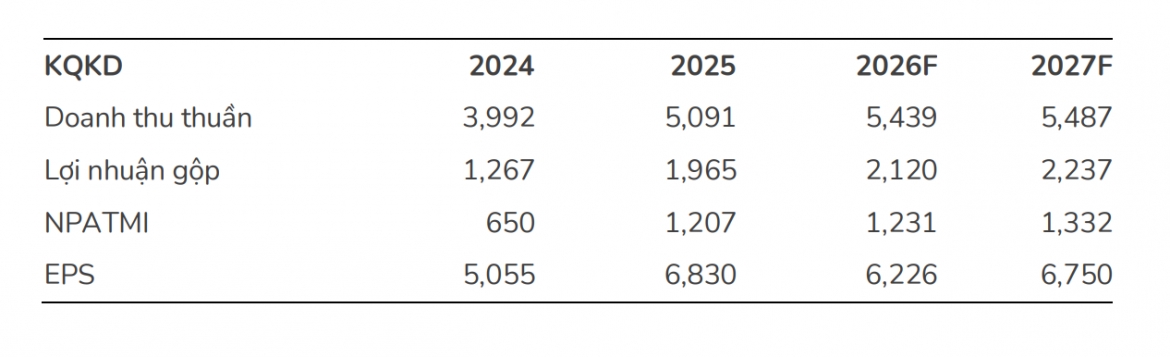
Kết quả kinh doanh Quý 2/2026 ghi nhận doanh thu 1.534 tỷ đồng (+20% so với cùng kỳ năm trước) và lợi nhuận sau thuế (LNST) công ty mẹ 372 tỷ đồng (+3% so với cùng kỳ năm trước). Động lực tăng trưởng đến từ giá thuê tàu định hạn neo cao và chiến lược mở rộng đội tàu tăng 73% sức chở lên 62.000 TEU vào năm 2028, tiền chi trả cổ tức năm 2026 dự kiến là 377 tỷ đồng.
Rủi ro: Xung đột tại Trung Đông kéo dài có thể khiến giá năng lượng neo cao, tác động đến chi phí nhiên liệu đầu vào của doanh nghiệp phục vụ cho việc vận hành khai thác tàu.
► Nhận định chứng khoán 15/10: Xu hướng giảm chưa có dấu hiệu dừng lại
Một số cổ phiếu cần quan tâm 14/10: Cơ hội tiềm năng với BAF và HDG
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 14/10. Trong đó, nhóm cổ phiếu tiềm năng như BAF và HDG đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.


