


Một số cổ phiếu cần quan tâm 16/10: Cơ hội tiềm năng với NLG và DXG
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 15/10. Trong đó, nhóm cổ phiếu tiềm năng như NLG và DXG đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu NLG
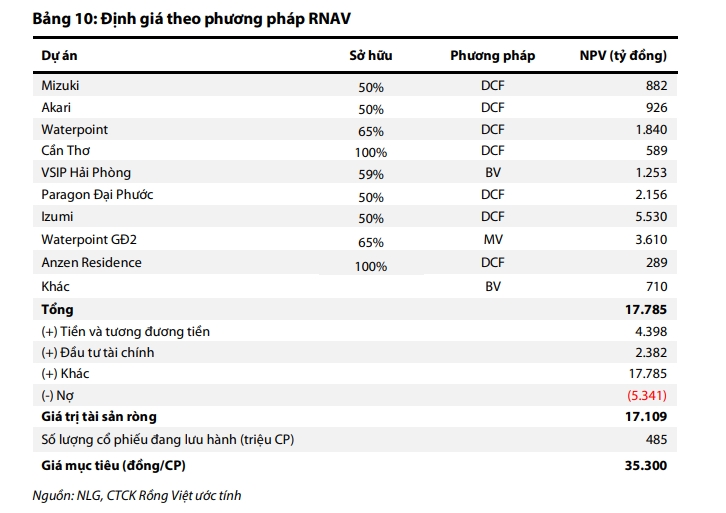
Công ty Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu của Công ty CP Đầu tư Nam Long (NLG) với giá mục tiêu 35.300 đồng, upside đạt khoảng +67% so với giá đóng cửa 21.450 đồng ngày 6/10 (đã gồm cổ tức tiền mặt 500 đồng/cổ phiếu dự kiến trong 12 tháng).
Giá mục tiêu được xác định theo phương pháp RNAV. VDSC dự phóng doanh thu thuần năm 2026 đạt 6.004 tỷ đồng (+6,4% so với cùng kỳ năm trước) và lợi nhuận sau thuế sau lợi ích cổ đông mẹ (LNST-CĐM) đạt 839 tỷ đồng (+19,7% so với cùng kỳ năm trước); năm 2027 doanh thu ước đạt 7.280 tỷ đồng và LNST-CĐM đạt 2.132 tỷ đồng (+154% so với cùng kỳ năm trước). Lũy kế 6 tháng năm 2026, NLG đạt 1.695 tỷ đồng doanh thu (22,2% kế hoạch ĐHCĐ) và 123 tỷ đồng LNST-CĐM (17,1% kế hoạch ĐHCĐ). Điểm rơi bàn giao tập trung mạnh vào quý 4/2026 tại Park Village, An Zen Residences và EhomeS Cần Thơ.
NLG là doanh nghiệp BĐS đáng chú ý, sở hữu lợi thế về: Danh mục sản phẩm linh hoạt (EhomeS, Flora, Valora) đáp ứng tốt nhu cầu ở thực, giúp NLG thích ứng trong bối cảnh thị trường còn ảm đạm; Hầu hết các dự án trọng điểm đã hoàn thành nghĩa vụ nộp tiền sử dụng đất, giảm thiểu rủi ro pháp lý và tạo điều kiện đẩy nhanh tiến độ triển khai.
Sử dụng phương pháp định giá tài sản ròng (RNAV) để phản ánh giá trị quỹ đất của NLG, VDSC ước tính giá mục tiêu đạt 35.300 đồng/cổ phiếu. So với giá đóng cửa 21.450 đồng/cổ phiếu ngày 06/10/2026, tỷ suất sinh lời đạt khoảng 67%. VDSC duy trì khuyến nghị mua dành cho các nhà đầu tư dài hạn, khi cổ phiếu đang giao dịch với mức chiết khấu so với tài sản của doanh nghiệp.
Khuyến nghị mua đối với cổ phiếu DXG
Công ty Chứng khoán Vietcombank (VCBS) định giá cổ phiếu DXG của Công ty CP Tập đoàn Đất Xanh với giá mục tiêu 14.332 đồng/cổ phiếu. Giá mục tiêu được xác định kết hợp tỷ trọng 50:50 giữa phương pháp RNAV (13.755 đồng/cổ phiếu) và định giá tương đối P/B 0,87x (14.909 đồng/cổ phiếu, BVPS 2026 đạt 17.137 đồng).
VCBS dự phóng doanh thu thuần năm 2026 đạt 4.488 tỷ đồng (+8% so với cùng kỳ năm trước) và lợi nhuận sau thuế (LNST) đạt 497 tỷ đồng (-14% so với cùng kỳ năm trước), tương ứng EPS 177 đồng/cổ phiếu; năm 2027 LNST bứt phá đạt 1.559 tỷ đồng (+214% so với cùng kỳ năm trước). Dòng tiền presales từ dự án The Privé hỗ trợ dòng tiền và giảm áp lực nợ vay trong bối cảnh mặt bằng lãi suất neo cao. Các dự án bàn giao kỳ vọng đem lại dòng tiền bán hàng khoảng 38.000 tỷ đồng giai đoạn 2028–2032.
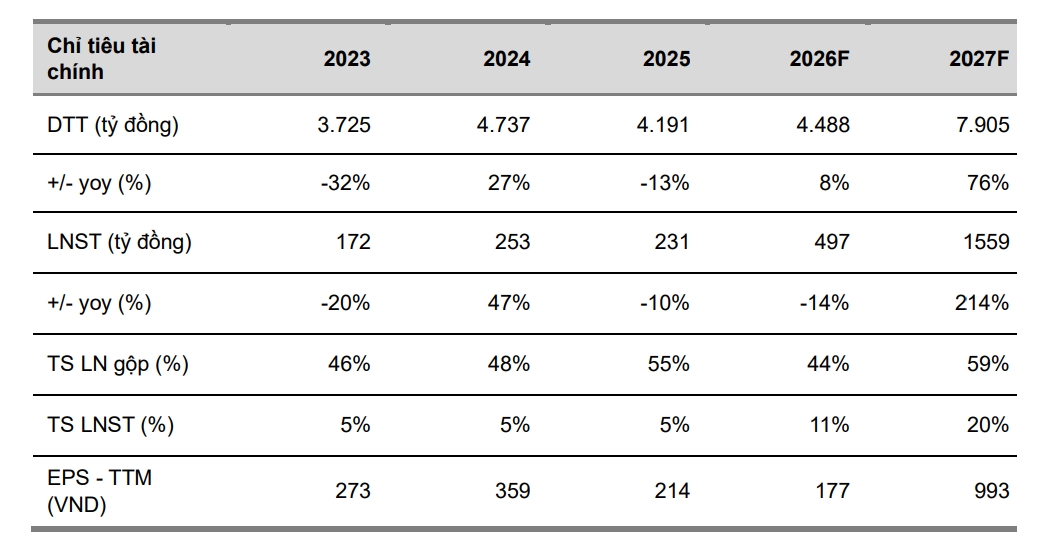
VCBS hành định giá đối với cổ phiếu DXG dựa trên một số phương pháp: Chúng tôi định giá từng dự án và tài sản sinh dòng tiền quan trọng của DXG và đưa ra kết quả định giá hợp lý là 13.755 đồng/ cổ phiếu.
VCBS đánh giá DXG đang cho thấy dòng tiền cải thiện nhờ presale từ dự án The Privé, hỗ trợ cải thiện tình hình tài chính và giảm áp lực chi phí nợ vay trong bối cảnh mặt bằng lãi suất duy trì ở mức cao và hỗ trợ nhu cầu vốn khi DXG tiếp tục triển khai các dự án mới. VCBS đưa ra mức giá mục tiêu cho cổ phiếu DXG là 14.332 đồng/cổ phiếu.
► Nhận định chứng khoán 16/10: Có thể xuất hiện nhịp hồi kỹ thuật
Một số cổ phiếu cần quan tâm 15/10: Cơ hội tiềm năng với ADS và HAH
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 15/10. Trong đó, nhóm cổ phiếu tiềm năng như ADS và HAH đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.


