

Một số cổ phiếu cần quan tâm 21/10: Cơ hội tiềm năng với ANV và DPM
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 21/10. Trong đó, nhóm cổ phiếu tiềm năng như ANV và DPM đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu ANV
Công ty Chứng khoán Rồng Việt (VDSC) khuyến nghị mua đối với cổ phiếu của Công ty CP Nam Việt (ANV) với giá mục tiêu 24.400 đồng, upside +35% (tổng mức sinh lời kỳ vọng 60% bao gồm cổ tức tiền mặt 500 đồng/cổ phiếu).
VDSC xác định định giá P/E dự phóng năm 2026F/2027F ở mức 9,3/8,4 lần và P/B dự phóng là 1,6/1,5 lần. Sử dụng kết hợp phương pháp chiết khấu dòng tiền tự do cho doanh nghiệp (FCFF) và phương pháp so sánh P/B với tỷ trọng 50:50, VDSC xác định giá mục tiêu 12 tháng của cổ phiếu ANV ở mức 24.400 đồng/cổ phiếu. Mức giá này tương đương P/E dự phóng năm 2026/2027 là 9,3/8,4 lần và P/B dự phóng năm 2026/2027 là 1,6/1,5 lần. Cộng với cổ tức tiền mặt dự kiến 500 đồng/cổ phiếu, tổng mức sinh lời kỳ vọng đạt 60% so với giá đóng cửa ngày 2/10.
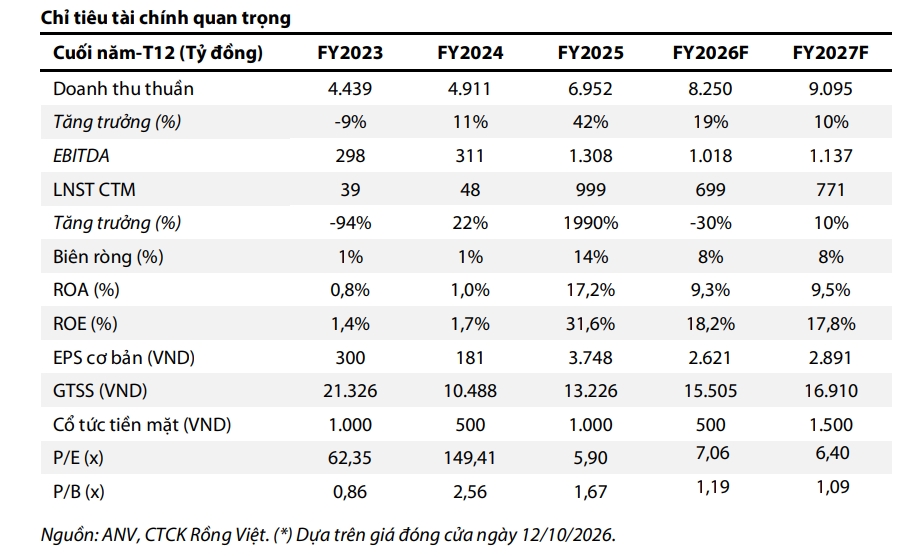
Định giá của doanh nghiệp đang ở mức hấp dẫn so với ngành và trung bình 5 năm gần nhất của doanh nghiệp trong bối cảnh triển vọng tăng trưởng dài hạn vẫn được duy trì. Cụ thể, nhờ sản lượng xuất khẩu cá tra và cá rô phi cải thiện khi doanh nghiệp đẩy mạnh mở rộng thị trường sang Brazil và Mỹ, đồng thời thu hẹp tỷ trọng xuất khẩu sang các thị trường biên gộp thấp như Trung Quốc, dự phóng tăng trưởng kép (CAGR) doanh thu có thể đạt 9% giai đoạn 2026E – 2030F. Lợi nhuận sau thuế sau lợi ích công ty mẹ (LNST-CTM) sẽ quay về mức đỉnh (đột biến năm 2025) từ năm 2030, tương ứng mức CAGR 10% trong giai đoạn 2027F–2030F (2026E dự kiến là năm thấp điểm).
Khuyến nghị mua đối với cổ phiếu DPM
Công ty chứng khoán Rồng Việt (VDSC) khuyến nghị mua đối với cổ phiếu của Tổng công ty Phân bón và Hóa chất Dầu khí (DPM) với giá mục tiêu 26.600 đồng, upside +30%.
DPM có kế hoạch cổ tức tiền mặt kỳ vọng 12 tháng tới đạt 1.500 đồng/cổ phiếu, tương ứng tỷ suất cổ tức 7%. Kết quả kinh doanh Quý 2/2026 ghi nhận lợi nhuận sau thuế (LNST) cổ đông công ty mẹ đạt 906 tỷ đồng (+125% so với cùng kỳ) và lợi nhuận trước thuế (LNTT) đạt 1.115 tỷ đồng (+123% so với cùng kỳ). Định giá P/E hiện tại đạt 8,5 lần, P/B đạt 1,3 lần và ROE đạt 7,7%. Định giá kết hợp phương pháp P/B (1,4x) và DCF.
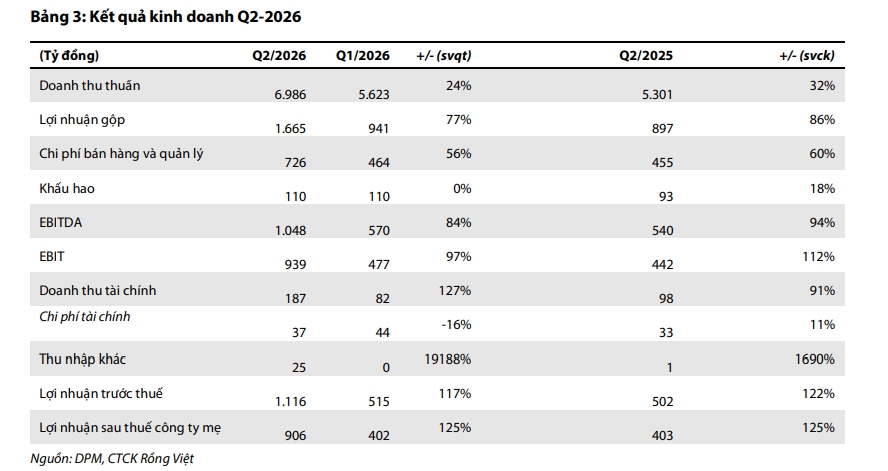
Do kết quả kinh doanh Quý 2/2026 không có nhiều khác biệt so với ước tính, VDSC giữ nguyên dự báo LNST-CTM năm 2026 của DPM đạt 1.918 tỷ đồng. Sử dụng kết hợp phương pháp định giá chiết khấu dòng tiền (FCFF) và P/B, giá trị hợp lý được xác định cho cổ phiếu DPM là 26.600 đồng/cổ phiếu. Kết hợp với cổ tức tiền mặt dự kiến 12 tháng tới là 1.500 đồng, tổng mức sinh lời kỳ vọng so với giá đóng cửa ngày 12/10 là 30%. Từ đó, VDSC khuyến nghị mua đối với cổ phiếu DPM.
► Nhận định chứng khoán 21/10: Tín hiệu đảo chiều chưa rõ, ưu tiên quản trị rủi ro
Một số cổ phiếu cần quan tâm 20/10: Cơ hội tiềm năng với MWG và GAS
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 20/10. Trong đó, nhóm cổ phiếu tiềm năng như MWG và GAS đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.