

Một số cổ phiếu cần quan tâm 22/10: Cơ hội tiềm năng với DCM và MBB
VOV.VN - Các công ty chứng khoán vừa đưa ra khuyến nghị một số mã cổ phiếu cần quan tâm cho phiên giao dịch hôm nay 22/10. Trong đó, nhóm cổ phiếu tiềm năng như DCM và MBB đang thu hút dòng tiền nhờ triển vọng kinh doanh tích cực.
Khuyến nghị mua đối với cổ phiếu DCM
Công ty Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị mua đối với cổ phiếu của Tổng công ty Phân bón và Dầu khí Cà Mau (DCM) với giá mục tiêu 46.800 đồng, tổng mức sinh lời kỳ vọng +44% so với giá đóng cửa 33.750 đồng ngày 12/10.
Lũy kế 6 tháng năm 2026, doanh thu thuần đạt 11.998 tỷ đồng (+27% so với cùng kỳ) và lợi nhuận sau thuế (LNST) đạt 1.856 tỷ đồng (+55% so với cùng kỳ). Dự phóng năm 2026, doanh thu thuần đạt 21.928 tỷ đồng (+32% so với cùng kỳ), LNST công ty mẹ đạt 3.059 tỷ đồng (+40% so với cùng kỳ), EPS dự phóng đạt 5.172 đồng/cổ phiếu, P/E dự phóng 8,4x và P/B 1,7x. Kế hoạch cổ tức tiền mặt 12 tháng tới đạt 2.000 đồng/cổ phiếu (tỷ suất cổ tức 4.6%).
Triển vọng giai đoạn 2026-2030: Giá khí đầu vào áp lực lên lợi nhuận. Quý 3/2026, doanh thu thuần ước đạt khoảng 4.549 tỷ đồng (+52% so với cùng kỳ), chủ yếu nhờ mảng Ure tăng 64% lên 2.253 tỷ (sản lượng +44%, trong đó nội địa tăng mạnh 180% khi giá giảm kích cầu vụ Đông Xuân) và mảng NPK tăng 117% lên 1.042 tỷ đồng nhờ sản lượng tăng 90%; mảng Trading tăng 11%. Lợi nhuận gộp ước 902 tỷ đồng (+37% so với cùng kỳ) với biên gộp giảm về 20% do ảnh hưởng bởi biên Ure giảm còn 33% và biên NPK giảm còn 12% khi chi phí đầu vào tăng nhanh hơn giá bán. Chi phí bán hàng & quản lý tăng 41% lên 535 tỷ do sản lượng và chi phí vận chuyển tăng. Từ đó, lợi nhuận sau thuế sau lợi ích công ty mẹ (LNST-CTM) ước khoảng 398 tỷ đồng (+21% so với cùng kỳ), tương ứng biên LNST 9%.
Năm 2026/2027, VDSC điều chỉnh giảm dự phóng doanh thu và LNST do nâng giả định giá khí đầu vào cho cả hai năm. Cụ thể, giả định giá dầu Brent bình quân năm 2026/2027 được nâng lần lượt lên 88/82 USD/thùng, từ mức 82/76 USD/thùng trước đây. Bên cạnh đó, VDSC hạ 18% dự phóng doanh thu mảng NPK năm 2026 do nhu cầu tiêu thụ yếu. Theo đó, doanh thu và LNST-CTM năm 2026/2027F dự phóng đạt lần lượt 21.928/21.224 tỷ đồng (+32/-1% so với cùng kỳ) và 3.059/2.680 tỷ đồng (+40%/ -18% so với cùng kỳ), tương ứng EPS năm 2026/2027 là 2.738/2.238 đồng.
Giai đoạn 2028-2030, VDSC điều chỉnh giảm lợi nhuận do thay đổi theo giá khí đầu vào theo cơ chế giá khí mới từ mỏ Nam Du – U Minh.
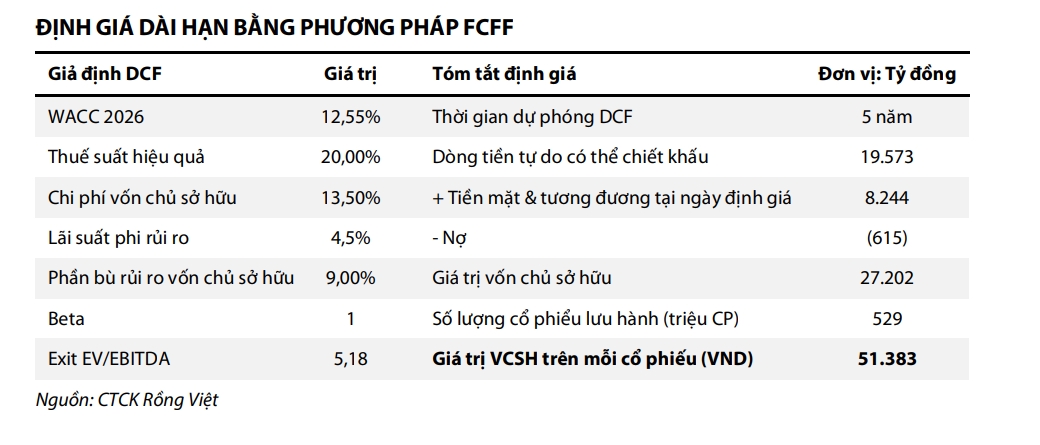
Sử dụng kết hợp phương pháp định giá chiết khấu dòng tiền (FCFF) và P/B, giá trị hợp lý được xác định cho cổ phiếu DCM là 46.800 đồng/cổ phiếu, so với giá mục tiêu trước đó tại 48.500 đồng/ cổ phiếu. Kết hợp với cổ tức tiền mặt dự kiến 12 tháng tới là 2.000 đồng, tổng mức sinh lời kỳ vọng so với giá đóng cửa ngày 12/10 là 44%. Do đó, VDSC duy trì khuyến nghị mua đối với cổ phiếu DCM.
Khuyến nghị mua đối với cổ phiếu MBB
Công ty chứng khoán Tiên Phong (TPS) khuyến nghị mua đối với cổ phiếu của Ngân hàng TMCP Quân đội (MBB) với giá mục tiêu 23.000 đồng, upside +21,7%.
Trong 6 tháng năm 2026, MBB đạt tăng trưởng tín dụng 13,2% so với từ đầu năm và LNST cổ đông ngân hàng mẹ tăng 26,5% so với cùng kỳ năm trước, ROE đạt 21,2%. TPS dự phóng tổng thu nhập hoạt động năm 2026E đạt 79.405 tỷ đồng (+17,3% so với cùng kỳ năm trước) và thu nhập lãi thuần đạt 65.735 tỷ đồng (+27,4% so với cùng kỳ năm trước). Định giá P/E TTM ở mức 5,87 lần và P/B hiện tại 1,17 lần so với P/B mục tiêu 1,45 lần.
TPS kết hợp phương pháp P/B và phương pháp chiết khấu thu nhập thặng dư với trọng số lần lượt 50% và 50%, xác định giá mục tiêu 23.000 đồng/cổ phiếu MBB, tương ứng tiềm năng tăng giá 21,7% so với giá tham chiếu 18.900 đồng ngày 08/10/2026.
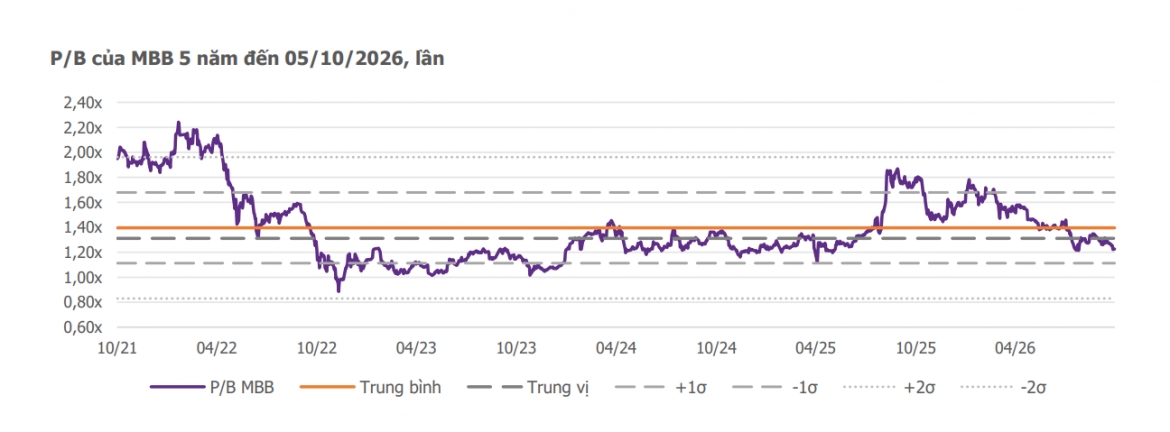
Đối với phương pháp P/B, trong 5 năm tính đến ngày 5/10, MBB giao dịch ở mức P/B bình quân 1,40 lần, trung vị 1,31 lần và độ lệch chuẩn 0,28 lần, với vùng dao động ±1 độ lệch chuẩn khoảng 1,11–1,68 lần. P/B hiện tại 1,17 lần, thấp hơn bình quân 5 năm khoảng 16%. So với nhóm 15 ngân hàng có LNST lớn nhất trong 6 tháng năm 2026, ROE của MBB đạt 21,2%, cao hơn trung bình nhóm khoảng 3,5 điểm phần trăm, trong khi P/B thấp hơn mức bình quân nhóm 1,39 lần khoảng 16%.
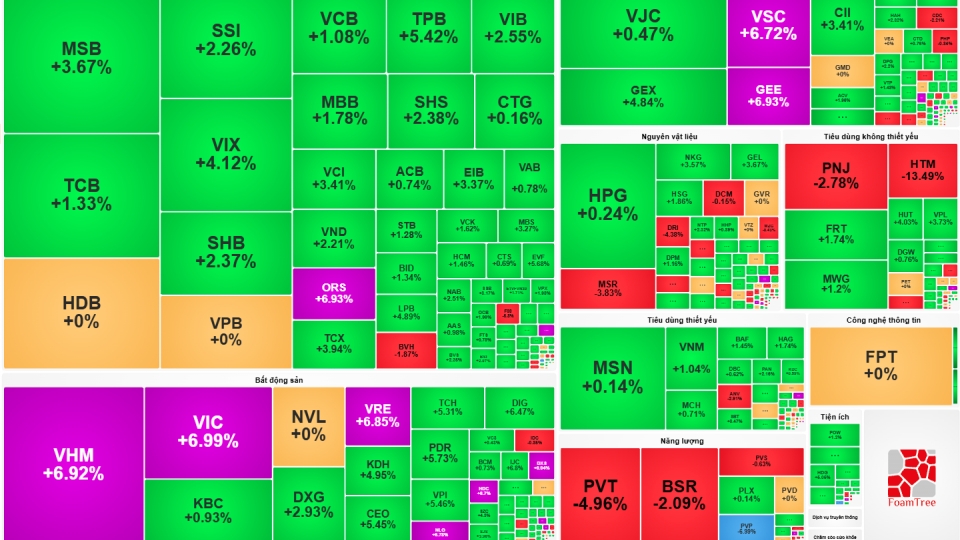
Chứng khoán bùng nổ, VN-Index có phiên tăng mạnh nhất hơn 6 tháng
VOV.VN - VN-Index tăng 46,7 điểm trong phiên giao dịch hôm nay 21/10, tương đương 2,76%, lên 1.738,67 điểm, ghi nhận mức tăng mạnh nhất trong hơn 6 tháng. Đà bứt phá chủ yếu nhờ bộ đôi VIC và VHM, trong bối cảnh thanh khoản thị trường tăng vọt.
TPS lựa chọn P/B mục tiêu 1,45 lần, cao hơn bình quân 5 năm khoảng 4% và vẫn nằm trong vùng ±1 độ lệch chuẩn. Mức định giá này được hỗ trợ bởi ROE dự phóng năm 2026 khoảng 20%, vượt chi phí vốn chủ sở hữu (Ke) 13,2%, cùng kỳ vọng CAR cải thiện sau khi vốn điều lệ tăng từ 80.550 tỷ đồng lên 100.687 tỷ đồng trong Quý 3/2026. Với BVPS thuộc cổ đông ngân hàng mẹ dự phóng năm 2026 đạt 16.320 đồng/cổ phiếu, giá trị theo phương pháp P/B tương ứng khoảng 23.700 đồng/cổ phiếu.
TPS duy trì mức P/B mục tiêu thận trọng do tỷ lệ bao phủ nợ xấu khoảng 95%, thấp hơn VCB và CTG; NPL cuối 6 tháng năm 2026 tăng lên 1,45%; đồng thời, lịch sử giao dịch 5 năm chưa cho thấy MBB duy trì ổn định ở vùng P/B cao. Ngoài ra, TPS bổ sung thêm phương pháp chiết khấu thu nhập thặng dư, nhằm đưa ra góc nhìn về khả năng tạo giá trị dài hạn của MBB thông qua chênh lệch giữa ROE và chi phí vốn chủ sở hữu, đồng thời phản ánh rủi ro hệ thống thông qua chi phí vốn chủ sở hữu.
Việc kết hợp hai phương pháp giúp cân bằng giữa mức định giá tham chiếu từ thị trường và giá trị nội tại dựa trên triển vọng sinh lời, nhu cầu vốn và kỳ vọng tăng trưởng dài hạn của ngân hàng. Tổng hợp 2 phương pháp, TPS khuyến nghị mua đối với cổ phiếu MBB với giá mục tiêu 23.000 đồng/cổ phiếu – tiềm năng tăng giá 21,7% so với giá đóng cửa ngày 8/10.
► Nhận định chứng khoán 22/10: Nhịp hồi phục có thể đưa VN-Index lên 1.780 điểm